
Les métaux indispensables à la transition énergétique sont issus des procédés les plus carbonés de l'industrie.
En bref
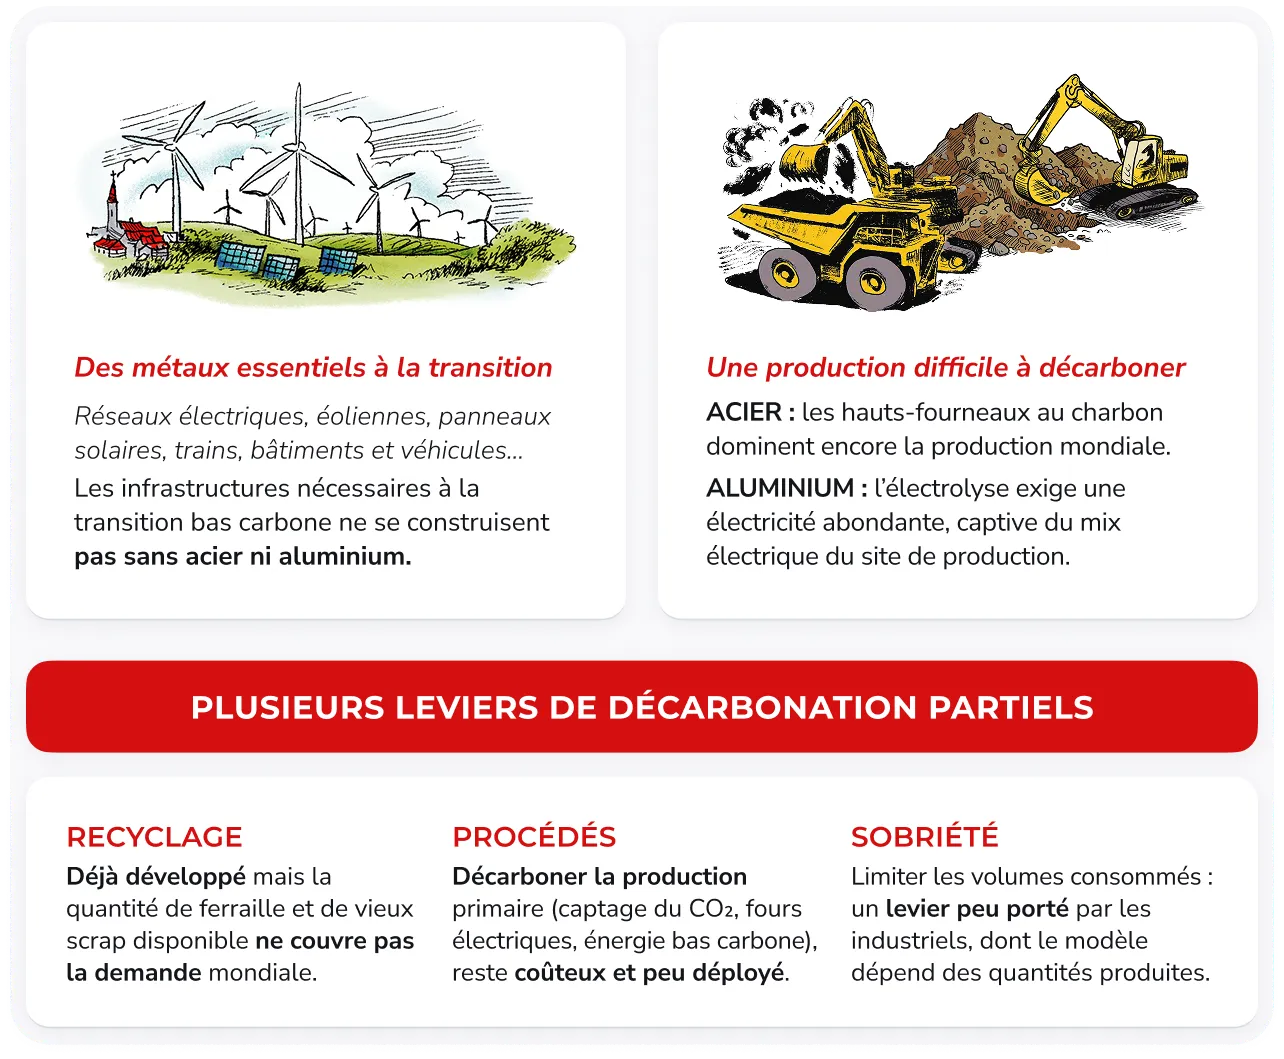
L'acier et l'aluminiumÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière. sont indispensables pour construire les infrastructures de la transition bas carbone : réseaux électriques, éoliennes, panneaux solaires, trains. Mais leur production reste parmi les plus carbonées de l'industrie.
Le recyclage, déjà développé pour les deux métaux, ne suffit pas à couvrir une demande mondiale en croissance continue. Décarboner la production primaireProduction primaireProduction de métal directement à partir du minerai (minerai de fer pour l'acier, bauxite puis alumine pour l'aluminium), par opposition à la production secondaire, issue du recyclage de métal déjà utilisé., par l'hydrogène, le captage du carbone ou l'énergie décarbonée, reste coûteux et encore peu déployé. Il faut aussi limiter les volumes de métal nécessaires à la transition.
Comprendre le secteur
Périmètre retenu par Chloé in the Sky
- La sidérurgie : élaboration du fer, des fontes et des aciers, à partir de minerai (acier « primaire ») ou de ferraillesFerrailleAcier de fin de vie ou chute de fabrication, refondu dans un four électrique pour produire de l'acier recyclé, à un coût énergétique très inférieur à celui de l'acier primaire. recyclées (acier de recyclage).
- La métallurgie de l’aluminiumÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière. : production primaireProduction primaireProduction de métal directement à partir du minerai (minerai de fer pour l'acier, bauxite puis alumine pour l'aluminium), par opposition à la production secondaire, issue du recyclage de métal déjà utilisé. par électrolyse de l’alumineAlumineOxyde d'aluminium obtenu par raffinage de la bauxite, matière première directement utilisée dans le procédé d'électrolyse. et recyclage de l’aluminium de fin de vie.
Les produits métalliques transformés (semi-produits avancés, pièces finies) ne sont pas couverts ici. Ils relèvent d’autres sous-secteurs, notamment les produits de construction et l’équipement lourd et logistique. L’extraction du minerai de fer et de la bauxiteBauxiteMinerai rouge à forte teneur en aluminium, dont l'extraction et le raffinage produisent des boues rouges, résidu corrosif à gérer avec précaution. n’est développée qu’en tant que dépendance amont : elle relève du secteur des mines.
Deux métaux, une même mécanique : extraire un métal de son minerai
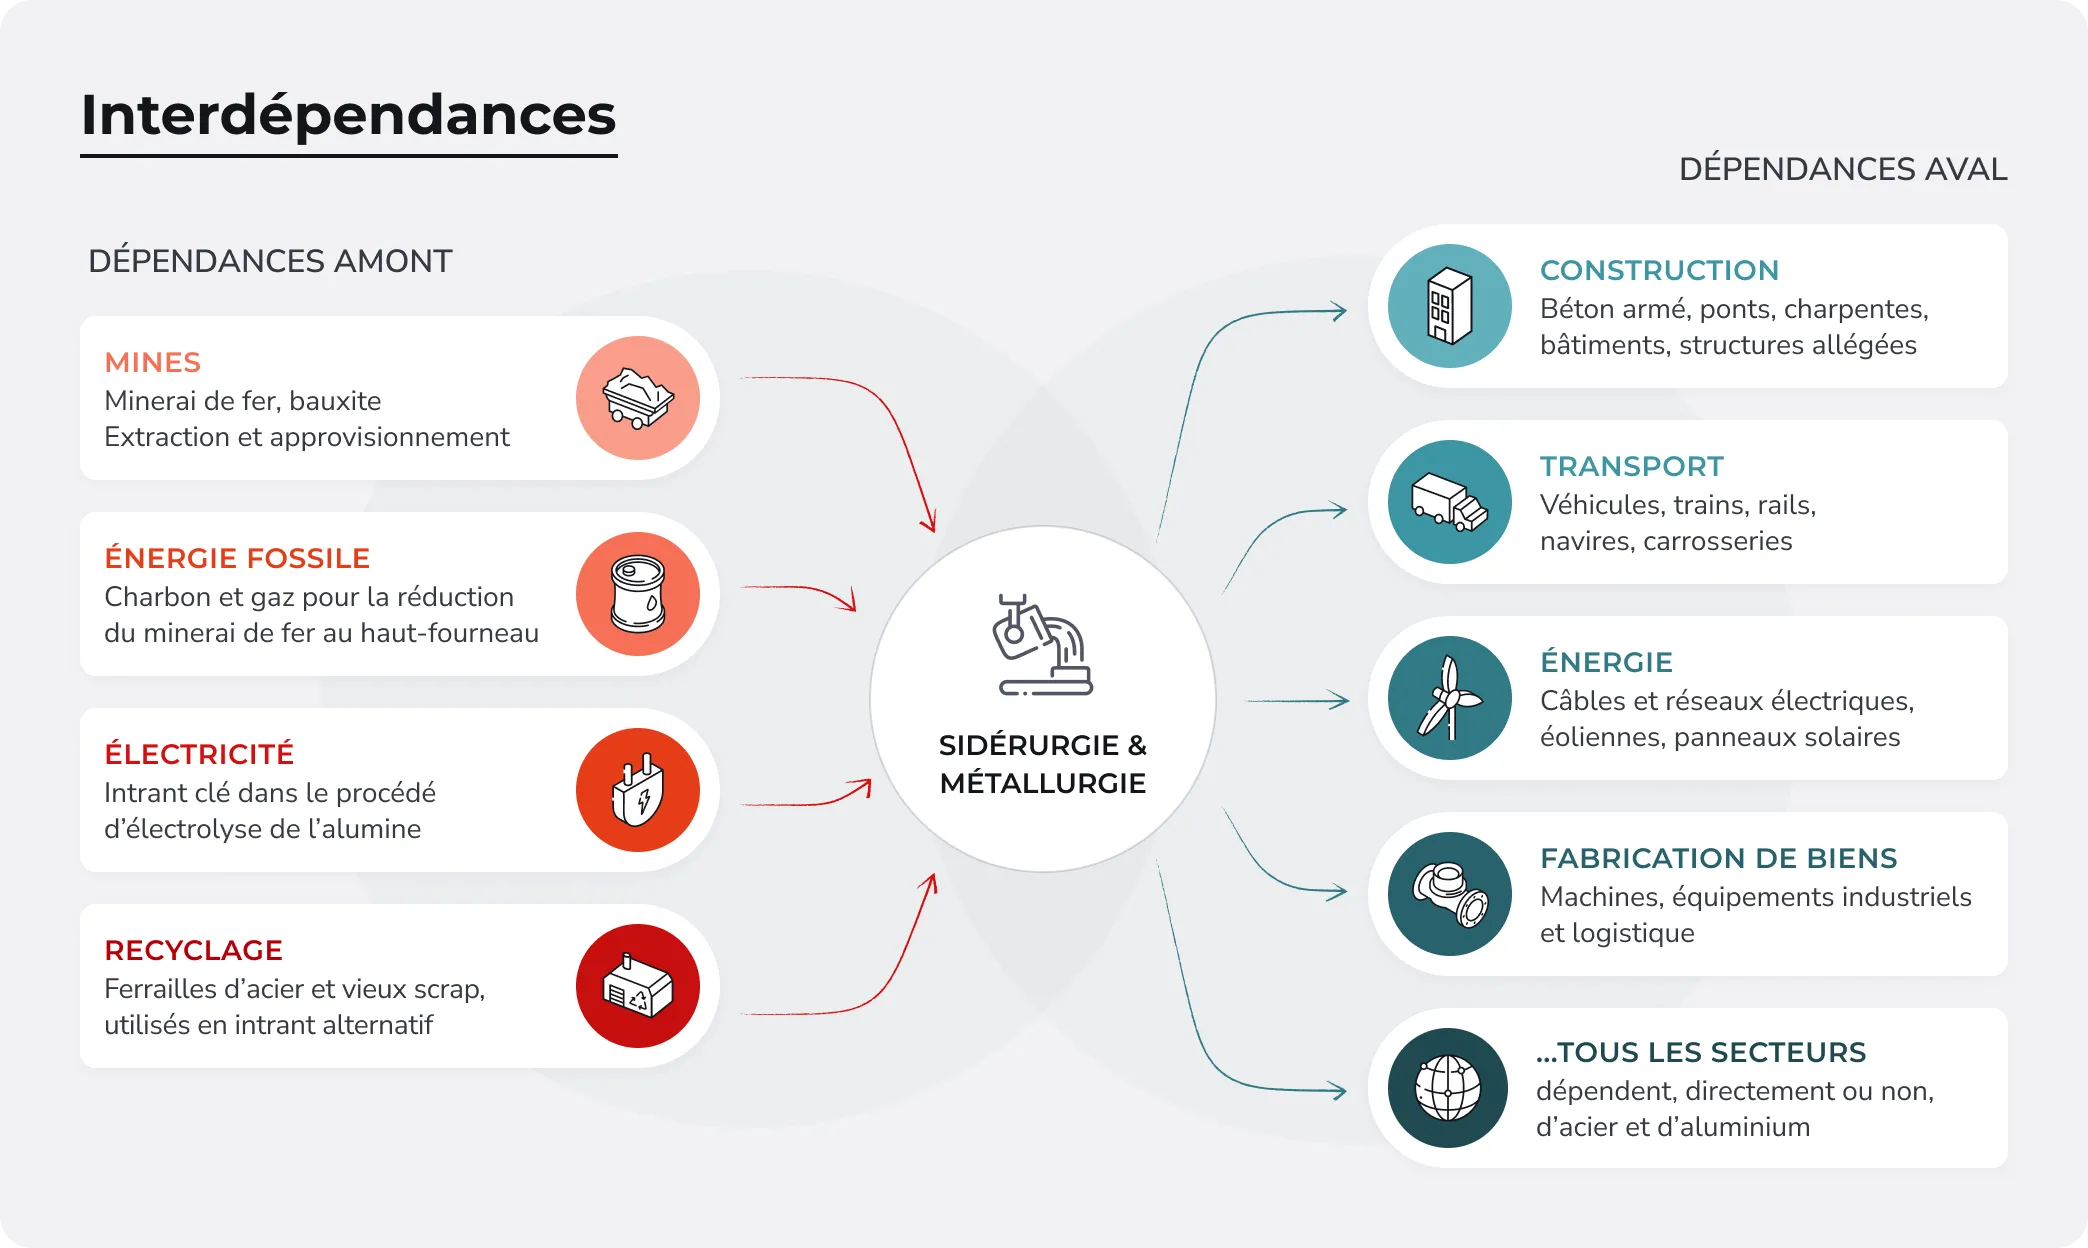
- La sidérurgie dépend d’un minerai abondant mais inégalement réparti, et d’un réducteur chimique, charbon ou gaz, pour en extraire le fer.
- L’aluminium dépend de la bauxite et, plus encore, d’une électricité disponible en grande quantité. L’électrolyse consomme l’équivalent de plusieurs dizaines de mégawattheures par tonne produite, ce qui a valu à l’aluminium le surnom d’« électricité solide ».
En aval, la construction, le transport et les infrastructures énergétiques ne peuvent se passer ni de l’un ni de l’autre : aucune éolienne, aucun réseau électrique, aucun véhicule ne se construit sans acier ni aluminium.
- L’acier reste le matériau de structure dominant : béton armé, rails, charpentes.
- L’aluminium, plus léger, s’impose dans les usages où la masse pèse directement sur la performance : carrosseries automobiles, câbles électriques à longue portée, composants des panneaux solaires.
Cette complémentarité explique pourquoi l’acier et l’aluminium relèvent d’une même dynamique industrielle plutôt que de deux filières isolées : leurs marchés, leurs usages et leurs enjeux de décarbonation se recoupent largement.
Des métaux indispensables à la transition, mais dont la production est difficile à décarboner
L’acier et l’aluminium illustrent une même tension. Ils sont indispensables aux infrastructures bas carbone, mais leur fabrication primaire reste parmi les plus intensives en carbone de l’industrie.
- La voie du haut-fourneauHaut-fourneauinstallation qui réduit le minerai de fer au moyen de coke, un charbon transformé par cuisson, pour produire de la fonte liquide destinée à être affinée en acier dans un convertisseur à oxygène. alimenté au charbon domine encore la production mondiale d’acier à 70 %.
- L’électrolyse de l’aluminium dépend d’une électricité abondante, captive du mix électrique de son site de production.
Notre lecture :
Décarboner l’économie suppose de décarboner d’abord les deux métaux qui la construisent.
Dynamiques sectorielles
Production mondiale d'acier brut
1,9 Md de tonnes
En 2023, soit le double par rapport à 2003
Émissions directes mondiales de l'aluminiumÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière.
~270 Mt de CO₂
En 2022, en hausse continue malgré la baisse de l'intensité
Aluminium recyclé dans la production mondiale
36 %
Croissance lente, freinée par la collecte du vieux scrapVieux scrapaluminium récupéré sur des produits arrivés en fin de vie, par opposition aux chutes neuves générées lors de la fabrication, et dont la collecte reste le principal frein au recyclage.
Trois familles d’acteurs :
Les sidérurgistes intégrés exploitent des hauts-fourneaux de grande taille et concentrent l’essentiel des émissions du secteur.
Exemples : ArcelorMittal (Luxembourg), China Baowu (Chine), Nippon Steel (Japon), Tata Steel (Inde)
Les aciéries électriques, souvent de taille plus modeste, refondent des ferraillesFerrailleAcier de fin de vie ou chute de fabrication, refondu dans un four électrique pour produire de l'acier recyclé, à un coût énergétique très inférieur à celui de l'acier primaire. dans des fours à arc électrique et affichent un bilan carbone nettement plus favorable.
Exemples : Nucor (États-Unis), Celsa (Espagne), Riva (Italie)
Les producteurs d’aluminium primaire opèrent des électrolyses géographiquement liées à une source d’électricité abondante, hydraulique ou carbonée.
Exemples : Rio Tinto (Australie), Rusal (Russie), China Hongqiao (Chine)
Une production concentrée en Chine, une Europe de plus en plus importatrice
La production mondiale d’acier et d’aluminium est fortement concentrée en Chine, qui fournit environ la moitié de l’acier mondial et près de 60 % de l’aluminium primaire. À l’inverse, la production européenne recule : l’Union européenne ne produit plus que 136 millions de tonnes d’acier par an, soit environ 10 % du total mondial, dont 15 millions de tonnes pour la France.
- L’Union européenne est devenue importatrice nette d’acier depuis 2017, avec un déficit d’environ 12 millions de tonnes par an.
- La surcapacité mondiale de production d’acier atteint 640 millions de tonnes en 2025, selon l’OCDE, ce qui alimente la pression concurrentielle sur les prix.
- Face à ces tensions, l’Union européenne a présenté en 2025 un plan d’action combinant instruments de défense commerciale et mécanisme d’ajustement carbone aux frontièresMécanisme d'ajustement carbone aux frontières (CBAM)Dispositif européen qui applique aux importations un coût carbone comparable à celui payé par les producteurs situés dans l'Union européenne, afin de limiter les fuites de carbone..
Cette répartition géographique de la production pèse directement sur la décarbonation. Un site alimenté par une électricité largement carbonée, comme c’est encore le cas dans une large part du parc industriel chinois, ne peut afficher le même bilan qu’un site européen adossé à un mix nucléaire ou hydraulique, quelle que soit la performance technique du procédé employé.
Défis structurels
Un gisement de matière recyclée déjà largement collecté. En 2019, la collecte mondiale des ferraillesFerrailleAcier de fin de vie ou chute de fabrication, refondu dans un four électrique pour produire de l'acier recyclé, à un coût énergétique très inférieur à celui de l'acier primaire. atteignait déjà 85 %, mais ne couvrait que 32 % de la demande mondiale d'acier : la production croît plus vite que la matière rendue disponible.
Une dépendance à un mix électrique que le producteur ne choisit pas toujours. L'électrolyseÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière. de l'aluminium exige une électricité abondante et bon marché. En Chine, premier producteur mondial, elle reste en grande partie carbonée.
La réduction directeRéduction directe (DRI)procédé qui sépare l'oxygène du minerai de fer grâce à un gaz réducteur, fossile ou hydrogène, sans passer par la fusion du haut-fourneau. Le fer obtenu, dit « pré-réduit », est ensuite fondu dans un four à arc électrique. exige un minerai de fer à haute teneurMinerai de fer à haute teneurminerai particulièrement concentré en fer, requis par les procédés de réduction directe, plus rare et plus coûteux que le minerai couramment utilisé au haut-fourneau., plus rare que le minerai courant. Des gisements comme celui de Simandou en Guinée, à forte teneurTeneurProportion de métal contenue dans la roche exploitée, exprimée en pourcentage ou en grammes par tonne. Plus elle est faible, plus il faut extraire et broyer de roche, donc dépenser d'énergie, pour obtenir la même quantité de métal., suscitent un intérêt croissant.
La bauxiteBauxiteMinerai rouge à forte teneur en aluminium, dont l'extraction et le raffinage produisent des boues rouges, résidu corrosif à gérer avec précaution. guinéenne, devenue essentielle, est extraite dans des conditions contestées. Sa part mondiale a bondi à 22 % en 2020. Des ONG y documentent des dommages environnementaux liés aux boues rouges du raffinageRaffinageDernière étape de la production, qui élimine les impuretés du métal obtenu après traitement chimique. C'est le maillon le plus concentré géographiquement de la chaîne..
Analyse carbone du secteur
Chaîne de valeur et émissions associées
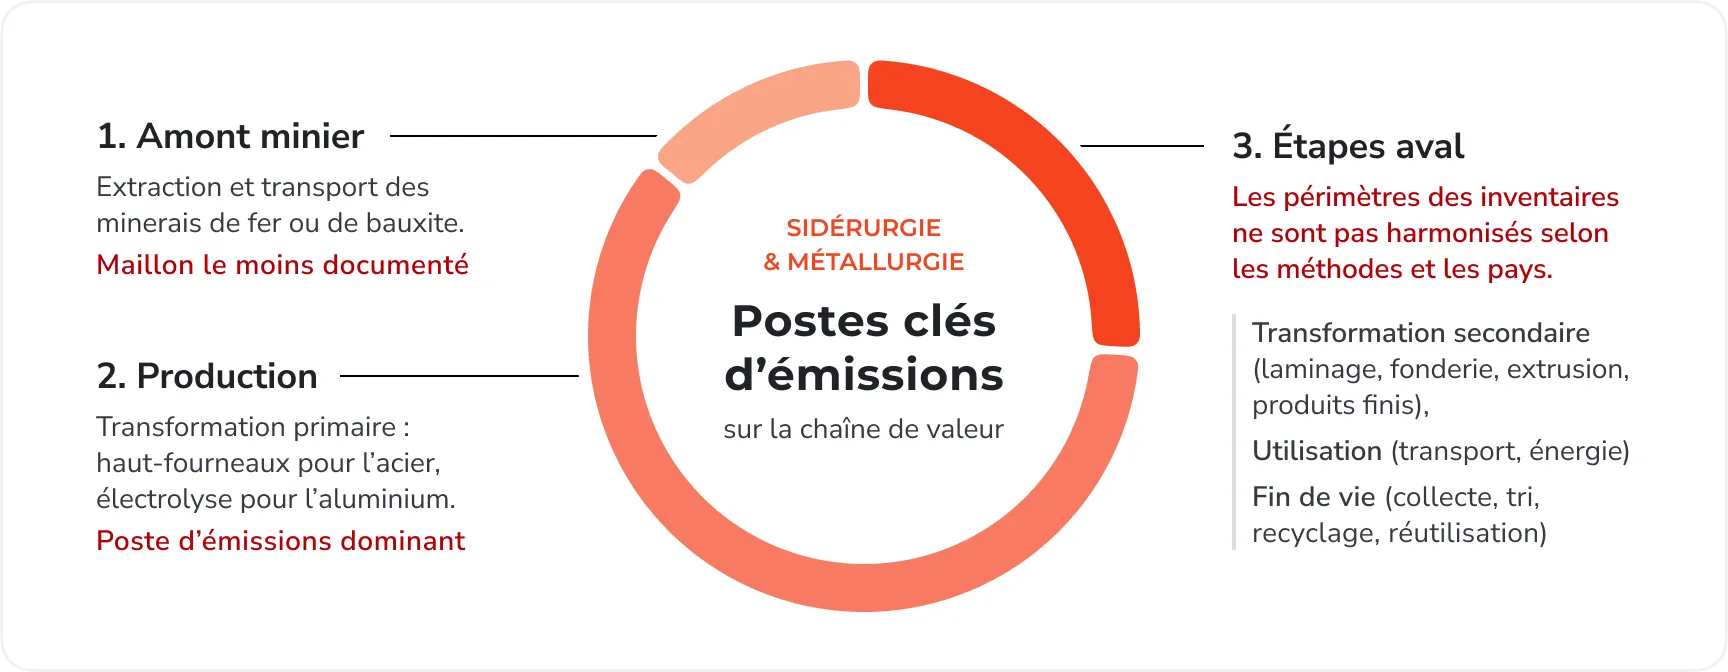
Pour l’acier comme pour l’aluminiumÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière., les émissions sont réparties de façon inégale sur la chaîne de valeur.
- Les émissions se concentrent en amont, à l’étape qui sépare le métal de son minerai : réduction du minerai de fer au haut-fourneauHaut-fourneauinstallation qui réduit le minerai de fer au moyen de coke, un charbon transformé par cuisson, pour produire de la fonte liquide destinée à être affinée en acier dans un convertisseur à oxygène. pour l’un, électrolyse de l’alumineAlumineOxyde d'aluminium obtenu par raffinage de la bauxite, matière première directement utilisée dans le procédé d'électrolyse. pour l’autre. L’amont minier reste le maillon le moins documenté par une donnée mondiale homogène pour l’aluminium.
- Les étapes de transformation aval, laminage ou transformation, pèsent nettement moins.
- Les émissions indirectes liées à l’usage puis à la fin de vie des produits, ne sont pas harmonisées entre producteurs. Les fabricants ne rapportent pas toujours leurs ventes, et n’utilisent pas non plus les mêmes méthodes selon les pays, ce qui complique la comparaison des bilans affichés.
Un bilan carbone qui dépend du mode de production
Pour l’acier comme pour l’aluminium, ce n’est pas le métal qui détermine l’empreinte carboneEmpreinte carboneTotal des émissions de gaz à effet de serre liées à une activité, y compris celles de ses fournisseurs et des déplacements qu'elle induit, exprimé en tonnes de CO₂ équivalent., mais la voie choisie pour le produire : la voie primaire, à partir de minerai, reste nettement plus intensive que la voie recyclée.
Les facteurs qui pèsent le plus
| Activité | Origine des émissions | Part |
|---|---|---|
| Haut-fourneau | Combustion du cokeCokecharbon transformé par cuisson à haute température en l'absence d'air, utilisé comme réducteur chimique et comme combustible dans le haut-fourneau., réaction chimique de réduction du minerai de fer et convertisseur à oxygèneConvertisseur à oxygèneéquipement qui injecte de l'oxygène dans la fonte liquide issue du haut-fourneau pour en abaisser la teneur en carbone et obtenir de l'acier. | Jusqu'à 2,33 tCO₂e par tonne d'acier, contre 0,68 pour le recyclage |
| Électrolyse | Électricité consommée pendant l'électrolyse de l'aluminium primaire, dépend entièrement du mix | Jusqu'à 95 % d'économie d'énergie pour l'aluminium recyclé |
| Extraction et transport | Amont minier, hors procédé de transformation | Environ 0,2 tCO₂e par tonne d'acier |
Limites des données : la répartition mondiale des émissions par maillon reste approximative, en particulier pour l’aluminium ; aucune donnée sectorielle publique de Carbon4 Finance n’existe à ce jour pour l’acier ou l’aluminium.
Décarbonation du secteur
96 % d'ici 2050
Pour être alignée sur le scénario zéro émission netteScénario zéro émission nette (NZE)Trajectoire de référence de l'Agence internationale de l'énergie, compatible avec la neutralité carbone mondiale en 2050 et une limitation du réchauffement à 1,5 °C. de l'AIEAIEAgence internationale de l'énergie, 96 % de la production primaireProduction primaireProduction de métal directement à partir du minerai (minerai de fer pour l'acier, bauxite puis alumine pour l'aluminium), par opposition à la production secondaire, issue du recyclage de métal déjà utilisé. d'acier devra provenir de procédés quasi zéro émission d'ici 2050. La trajectoire n'est pas tenue : à peine 10 millions de tonnes de capacité quasi zéro émission sont aujourd'hui en projet dans le monde, loin des plus de 100 millions requis dès 2030.
Leviers de décarbonation
Aucun levier ne suffit seul, et leur portée diffère fortement :
- des leviers matures mais limités par la ressource disponible (ferraillesFerrailleAcier de fin de vie ou chute de fabrication, refondu dans un four électrique pour produire de l'acier recyclé, à un coût énergétique très inférieur à celui de l'acier primaire., vieux scrapVieux scrapaluminium récupéré sur des produits arrivés en fin de vie, par opposition aux chutes neuves générées lors de la fabrication, et dont la collecte reste le principal frein au recyclage.),
- des leviers à fort potentiel mais coûteux ou encore peu déployés (hydrogène, captage du carbone, électricité bas carbone),
- la sobriété sur les volumes consommés, qui relève du modèle économique plus que de la technologie.
-
Mobiliser les ferrailles d'acier
Court termeRefondre l'acier de fin de vie dans un four électrique plutôt que produire de l'acier primaireAcier primaireAcier produit à partir de minerai de fer, par voie haut-fourneau ou par réduction directe, par opposition à l'acier recyclé issu de ferrailles. Il représente aujourd'hui les trois quarts de la production mondiale d'acier et concentre l'essentiel des émissions du secteur.
Points d’attention
- Collecte déjà à 85 %, mais ne couvre que 32 % de la demande mondiale
- Gisement plafonné
-
Recycler davantage l'aluminiumÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière.
Court termeRefondre le vieux scrap plutôt que produire de l'aluminium primaire
Points d’attention
- Jusqu'à 95 % d'économie d'énergie, mais la collecte du vieux scrap reste insuffisante
-
Réduction directeRéduction directe (DRI)procédé qui sépare l'oxygène du minerai de fer grâce à un gaz réducteur, fossile ou hydrogène, sans passer par la fusion du haut-fourneau. Le fer obtenu, dit « pré-réduit », est ensuite fondu dans un four à arc électrique. au gaz, avec captage du CO₂
Moyen termeRemplacer le charbon par du gaz fossile, puis capter le CO₂ émis
Points d’attention
- Décarbonation partielle, dépendante d'un stockage géologique qui reste à construire à grande échelle
-
Électricité bas carbone pour l'aluminium
Moyen termeAlimenter les électrolyseurs avec une électricité peu carbonée, hydraulique ou nucléaire
Points d’attention
- Bilan nul ou négatif si le site reste alimenté au charbon, comme c'est souvent le cas en Chine
-
Réduction directe à l'hydrogène bas carbone
Long termeRemplacer charbon et gaz par de l'hydrogène produit par électrolyse
Points d’attention
- Premiers démonstrateurs à peine mis en service
- Calendriers déjà repoussés d'un à deux ans
-
Sobriété sur les volumes consommés
TransversalRéduire la quantité d'acier et d'aluminium mise en œuvre, à service rendu équivalent
Points d’attention
- Réduit le volume à couvrir par la production primaire
- Peu porté par des acteurs rémunérés au tonnage
Sur les ferrailles. Le recyclage de l’acier offre déjà le meilleur bilan disponible à grande échelle. Mais les volumes de ferraille restent limités : l’acier produit aujourd’hui, notamment pour les bâtiments et les infrastructures, ne deviendra ferraille que dans plusieurs décennies. Le recyclage, à lui seul, ne pourra donc pas suivre la hausse de la demande mondiale. Réduire la quantité d’acier utilisée, à usage équivalent, devient donc un levier de décarbonation à part entière.
Sur l’hydrogène et le captage du carbone. Les projets de sidérurgie à l’hydrogène, comme Stegra en Suède, montrent que le passage à l’échelle industrielle reste difficile. Sa mise en service, initialement prévue pour 2025, est désormais annoncée pour fin 2026 ou début 2027. Ces filières restent des paris industriels. Leur maturité réelle est encore en retrait par rapport aux ambitions affichées par leurs promoteurs.
Sur l’électrolyse du minerai de fer. Plusieurs entreprises développent un procédé qui permettrait de produire du fer par électrolyse, sans charbon ni hydrogène. Cette technologie, au stade du développement, ne devrait pas atteindre l’échelle industrielle avant 2035.
Sur l’aluminium. Pour l’aluminium primaire, le principal obstacle n’est pas la technologie, mais l’électricité. La même électrolyse peut produire un aluminium très peu carboné ou, au contraire, fortement carboné selon le site où elle est réalisée. La décarbonation de l’aluminium dépend donc d’abord de la disponibilité d’une électricité bas carbone.
Synthèse
La sidérurgie et la métallurgie de l’aluminiumÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière. forment un secteur indispensable et structurellement difficile à décarboner :
- Indispensable, parce qu’aucune infrastructure de la transition bas carbone, des réseaux électriques aux véhicules, ne se construit sans ces deux métaux.
- Difficile à décarboner, parce que leurs procédés primaires restent parmi les plus intensifs en énergie et en carbone de l’industrie, et que le recyclage, déjà très développé, ne peut structurellement pas couvrir seul une demande mondiale en croissance.
La trajectoire des deux filières dépendra moins d’une innovation technologique unique que de la combinaison de plusieurs leviers partiels : mobilisation des ferraillesFerrailleAcier de fin de vie ou chute de fabrication, refondu dans un four électrique pour produire de l'acier recyclé, à un coût énergétique très inférieur à celui de l'acier primaire. et du scrap, électricité bas carbone pour les procédés les plus électro-intensifs, et maîtrise des volumes mis en œuvre par les secteurs avals.
Opportunités et risques
Recyclage Le levier le plus rentable, sous-exploité
La ferraille d'acier et le vieux scrapVieux scrapaluminium récupéré sur des produits arrivés en fin de vie, par opposition aux chutes neuves générées lors de la fabrication, et dont la collecte reste le principal frein au recyclage. d'aluminium restent les voies les moins émettrices et les moins coûteuses ; leur collecte peut encore progresser.
Réglementation Un mécanisme carbone aux frontières qui protège l'acier bas carbone
Le mécanisme d'ajustement carbone européen renchérit les importations carbonées et peut valoriser les investissements de décarbonation engagés en Europe.
Demande Une demande déjà orientée vers les métaux bas carbone
Les infrastructures énergétiques et le secteur automobile recherchent déjà des métaux à empreinte réduite pour leurs propres objectifs climatiques.
Concurrence Une surcapacité mondiale qui pèse sur les prix
640 millions de tonnes de capacité excédentaire mondiale en 2025 (OCDE) fragilisent la rentabilité des investissements de décarbonation européens.
Calendrier Des projets phares qui prennent du retard
Les grands projets d'acier ou d'aluminium bas carbone connaissent des reports répétés, à l'image de plusieurs projets suédois de sidérurgie à l'hydrogène.
Réputation Une bauxite extraite dans des conditions contestées
Les controverses documentées en Guinée exposent les producteurs d'aluminium et leurs financeurs à un risque de réputation croissant.
Convictions de Chloé in the Sky
L’acier et l’aluminiumÉlectrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière. sont des secteurs essentiels, engagés dans une transformation lente mais réelle. Les exclure des portefeuilles reviendrait à priver la transition bas carbone des matériaux dont elle a elle-même besoin. Trois critères guident notre lecture des acteurs de ces filières :
- Analyser la voie de production. Un acier ou un aluminium affiché comme bas carbone n’a de sens qu’avec sa voie de fabrication et le mix électrique du site. L’écart d’intensité entre un four électrique bas carbone et un autre alimenté au charbon peut atteindre un facteur dix.
- Ne pas confondre recyclage et circularité totale. Ces deux métaux comptent déjà parmi les plus recyclés au monde ; en déduire une circularité prochaine ignore que la demande mondiale dépasse structurellement le flux de matière recyclée disponible, et continuera de le faire tant que la production croîtra plus vite que ce gisement.
- Regarder la demande autant que l’offre. La maîtrise des volumes consommés, dans la construction comme dans l’automobile, pèse autant sur la trajectoire de décarbonation que les ruptures technologiques annoncées côté production, dont le calendrier réel reste incertain.
Point de vigilance :
la sobriété sur les usages de l’acier et de l’aluminium reste le levier le moins porté par des acteurs industriels dont le modèle économique reste indexé sur les volumes produits.