
L'industrie qui transforme tout…
et brûle du pétrole pour le faire.
La chimie produit les molécules et matériaux de base de l'économie : acides, engrais, polymères ou catalyseurs. Souvent qualifiée de « mère des industries », elle fournit les IntrantRessource consommée en entrée d’une activité pour produire un bien ou un service. essentiels à la production de biens : agriculture, pharmacie, automobile, construction, électronique ou encore textile.
Sa forte dépendance aux hydrocarbures en fait l'un des secteurs les plus difficiles à décarboner, mais aussi l'un des plus stratégiques pour la transition de l'ensemble du tissu industriel.
Comprendre le secteur
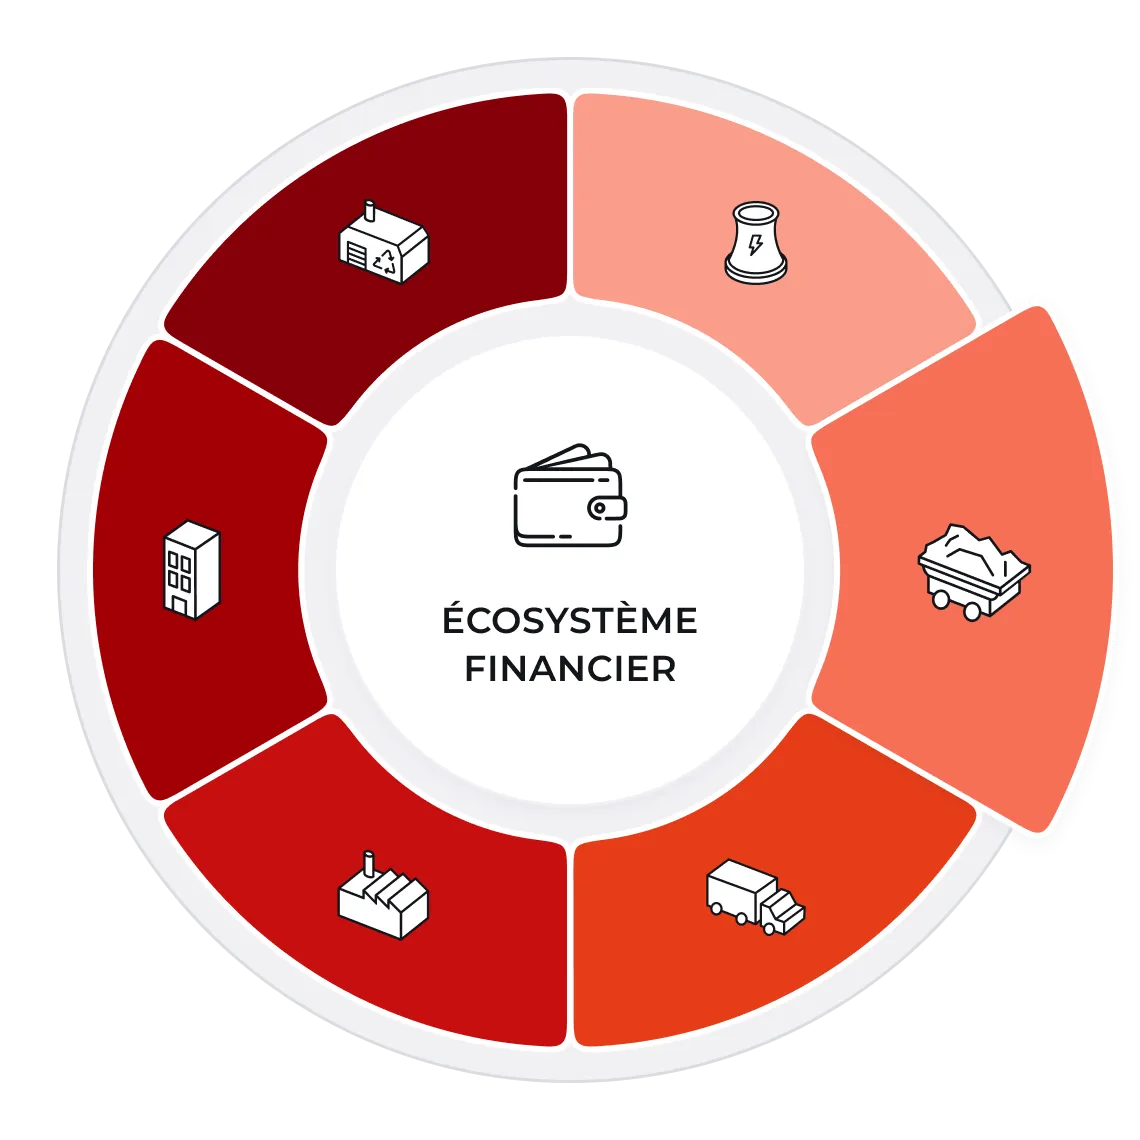
Périmètre retenu par Chloé in the Sky :
- Chimie lourde traditionnelle : acides, polymères, catalyseurs, gaz industriels,
- Chimies de spécialité : additifs, pigments, enzymes industrielles, formulations techniques,
- Engrais minéraux : azote de synthèse (ammoniac, urée, nitrate d’ammonium), phosphates, potasse.
Ce dont dépend le secteur :
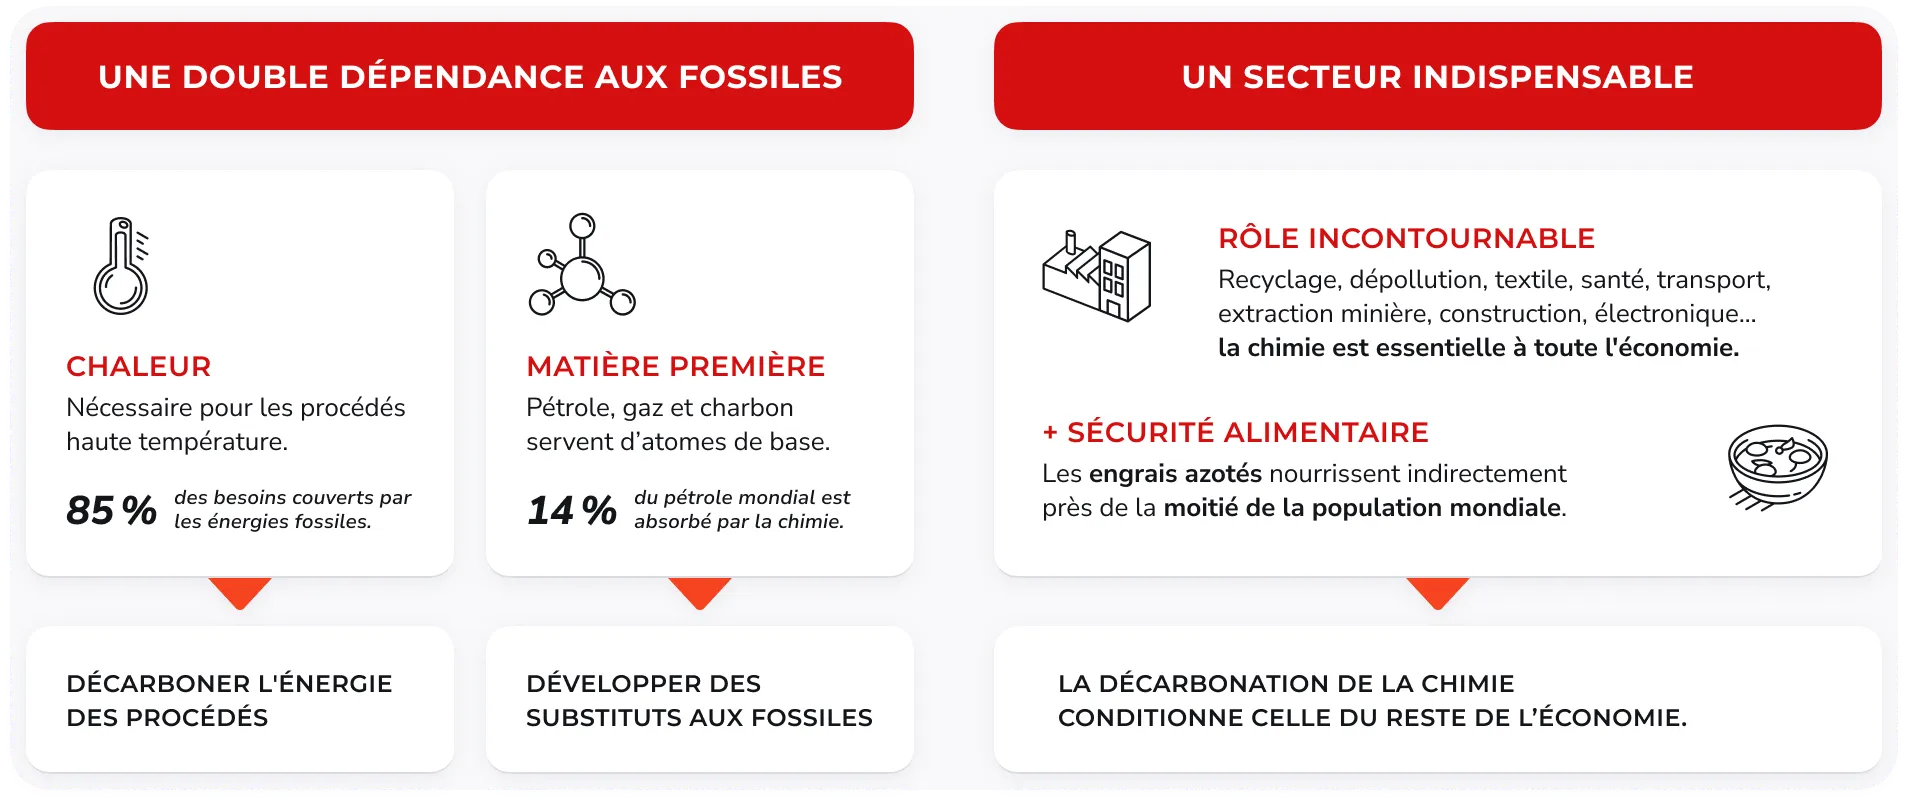
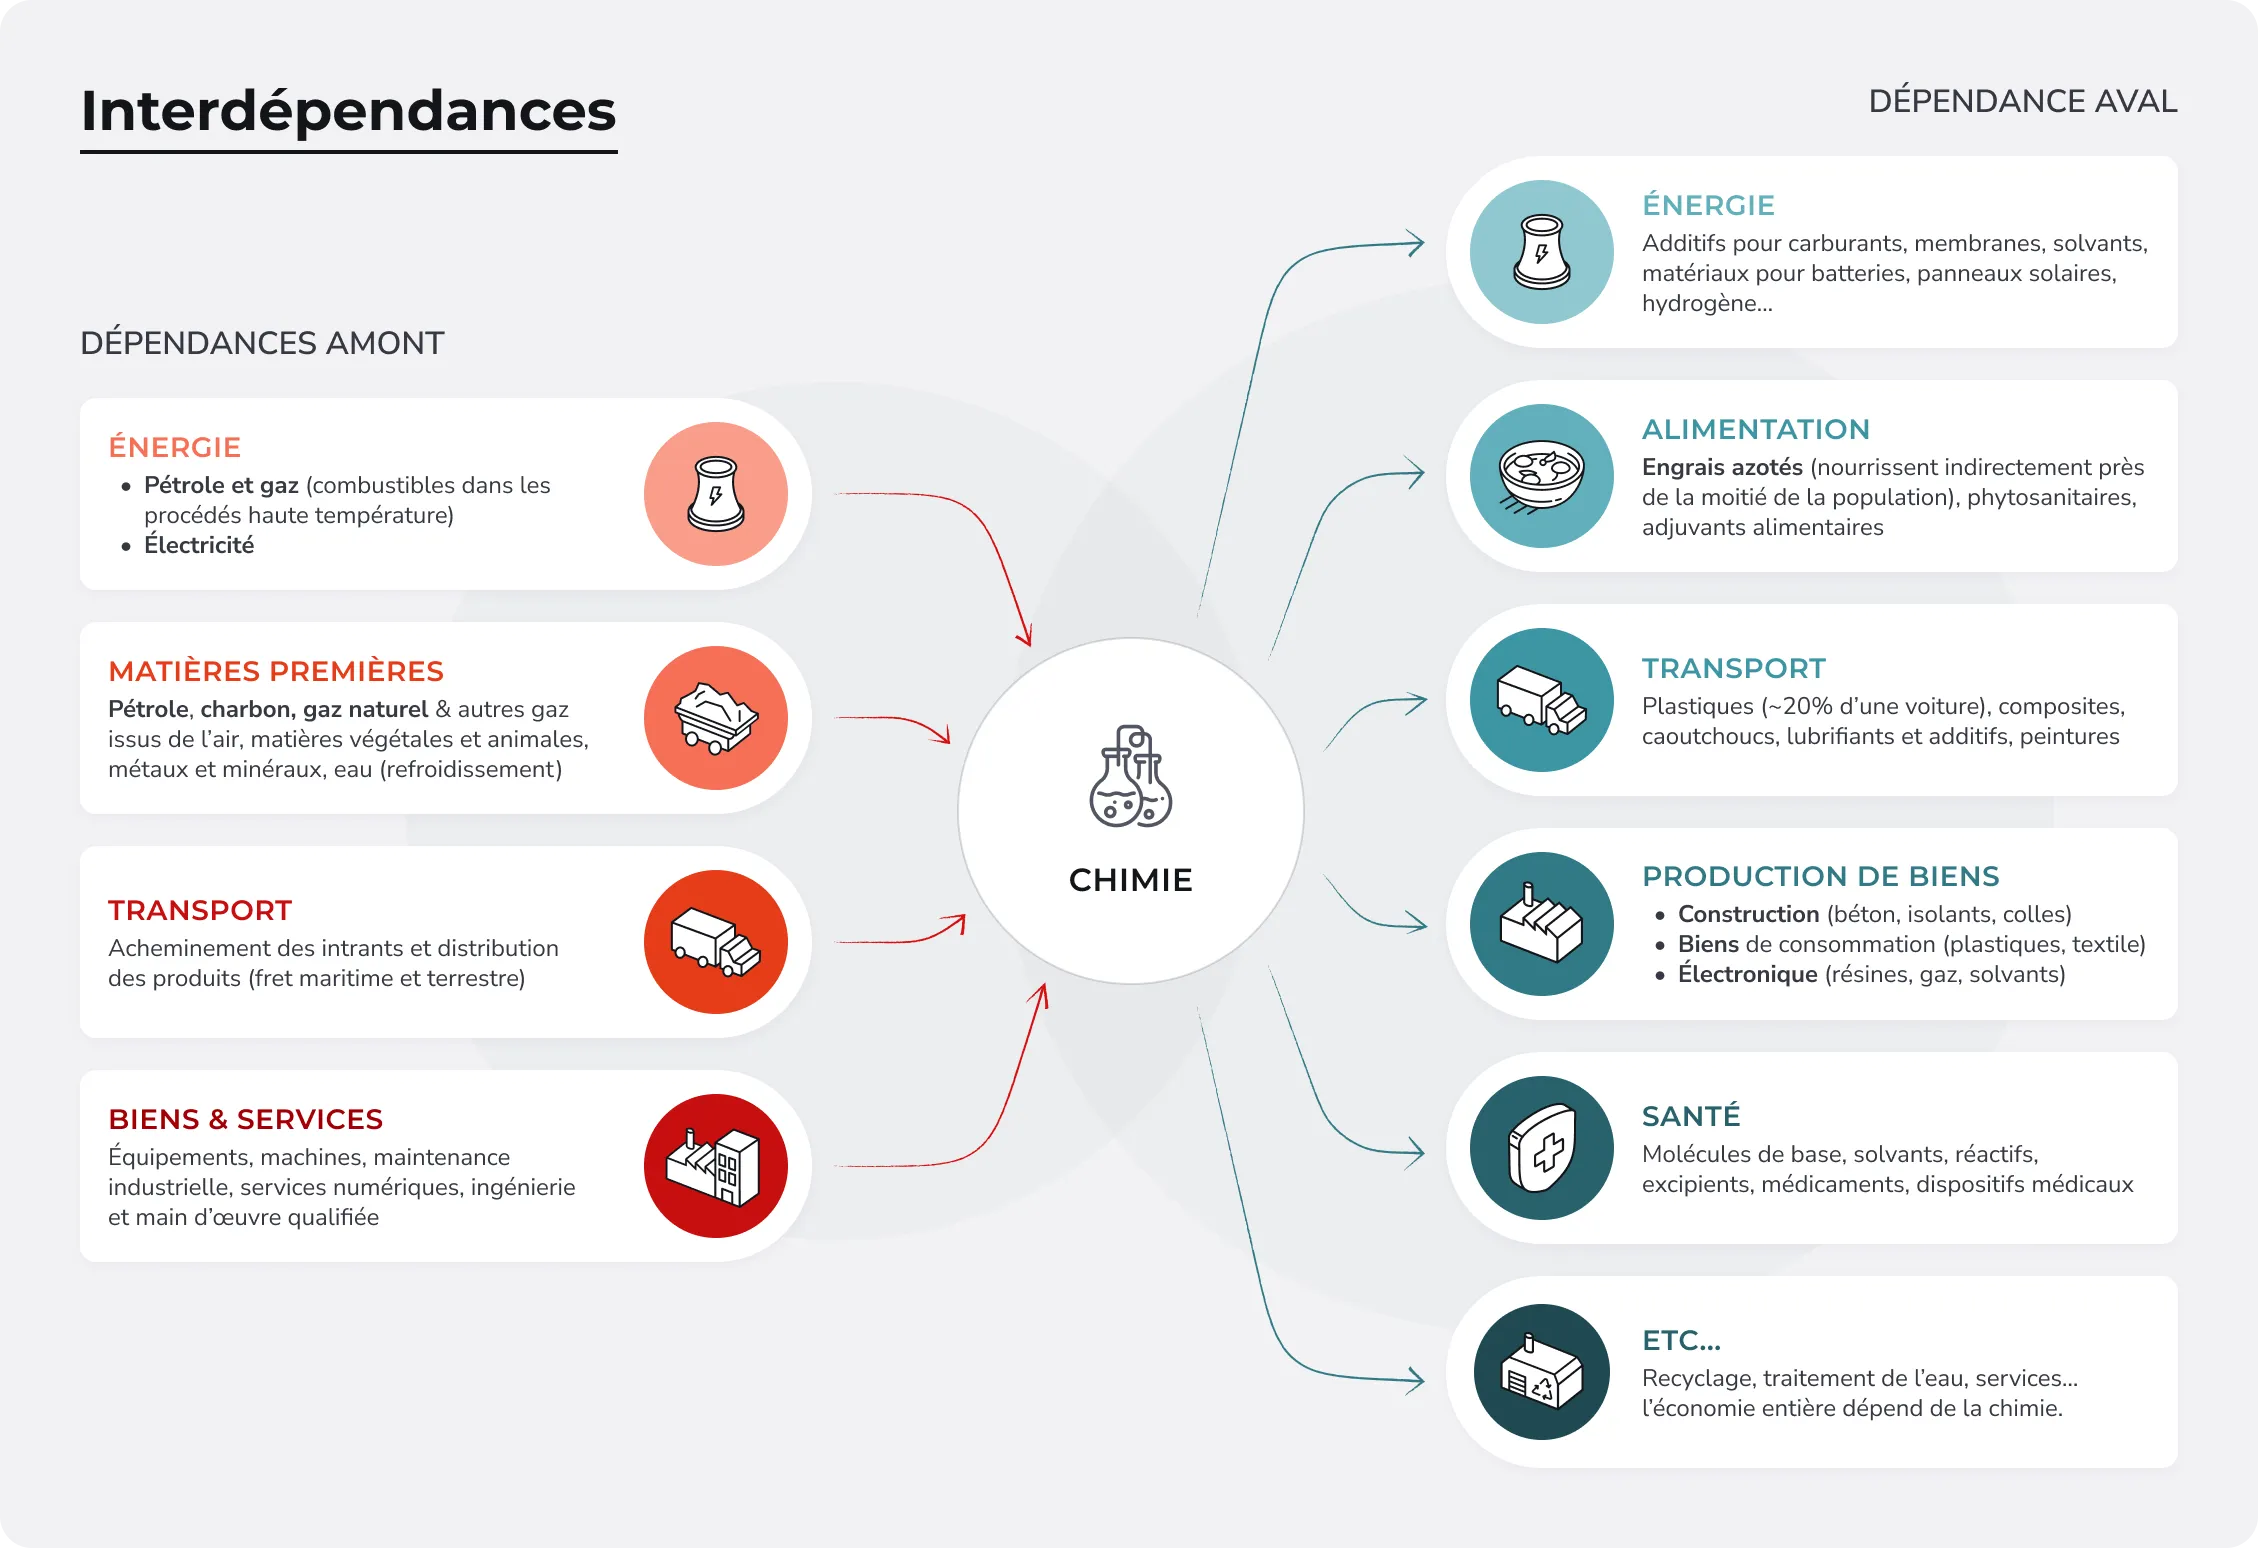
Les hydrocarbures, dont les ressources sont limitées, couvrent 85 % des besoins du secteur. Ils servent à la fois de combustibles pour les procédés haute température et de matières premières : le carbone du pétrole devient l’atome de base des molécules synthétisées.
À l’échelle macro, la chimie absorbe à elle seule 14 % du pétrole mondial, ce qui en fait l’un des secteurs les plus exposés aux risques de transition : coûts d’approvisionnement instables, dévalorisation des infrastructures construites pour durer plusieurs décennies.
L’enjeu est double : décarboner totalement l’énergie des procédés ne suffit pas, il s’agit aussi de trouver des matières premières de substitution.
Ce qui dépend de lui :
Loin d’être un secteur isolé, la chimie est au cœur de dépendances alimentaires et industrielles qui rendent sa décarbonation préalable à celle du reste de l’économie. Quelques exemples :
- Les engrais azotés nourrissent indirectement près de la moitié de la population mondiale. Ils reposent sur un procédé qui transforme l’azote de l’air en ammoniac, et qui a permis de tripler les rendements agricoles depuis 1960. Sans eux, la production s’effondre.
- La chimie est présente dans presque tous les produits industriels modernes : construction, transport et électronique dépendent de ses polymères, additifs et matériaux composites. En conséquence, la décarbonation de ces secteurs dépend de celle de la chimie.
Dynamiques sectorielles
Production de plastiques
414 Mt en 2023
Quasiment doublée depuis le début du siècle
Production d'ammoniac
~190 Mt en 2023
Croissance modérée : +1,5 % par an sur la décennie
Production d'HVC
+3 à 4 % par an
Croissance des oléfines et aromatiques sur la décennie
Un secteur structuré autour de trois types d’acteurs :
Les majors de la chimie
Les plus grands acteurs en volume, fortement dépendants des fossiles. Ils produisent les molécules de base utilisées par toute la filière. Tous affichent des engagements de neutralité carbone à 2050, mais leurs trajectoires sont, pour certains, en deçà des objectifs 1,5 °C.
Exemples : BASF (Allemagne), Dow (États-Unis), Sinopec (Chine), Ineos (Royaume-Uni)
Les producteurs d’engrais
Très exposés au prix du gaz (matière première pour l’ammoniac) et à la géopolitique des phosphates et de la potasse (ressources concentrées dans quelques pays).
Exemples : Yara (Norvège), Nutrien (Canada), OCP (Maroc)
Les acteurs de la chimie de pointe
Leur empreinte carbone et leur dépendance aux fossiles est moins importante que celle des autres acteurs du secteur, mais leur poids économique reste modeste.
Exemples : Sika (Suisse), Arkema (France), et biotechs comme Novonesis (Danemark), Carbios (France)
Une géographie en bascule :
Depuis 2022, la chimie européenne traverse une crise structurelle. Le gaz reste trois fois plus cher en Europe qu’aux États-Unis, ce qui fragilise la compétitivité des sites qui en dépendent. En 2023-2024, environ 11 millions de tonnes de capacité ont été fermées en Europe, soit l’équivalent de 6,5 à 11 Md€ de chiffre d’affaires, et la production européenne reste encore ~10 % sous son niveau d’avant 2022.
La dynamique est asymétrique : l’Europe se recentre sur la chimie de spécialité, tandis que la Chine capte 46 % du marché mondial et concentre l’essentiel des nouveaux investissements pétrochimiques.
Face à ce constat, 73 dirigeants du secteur et 22 États membres de l’UE ont signé en 2024 l’Antwerp Declaration appelant à un plan industriel européen dédié à la chimie. Le signal est clair : sans intervention publique forte, le tissu chimique européen continuera de se contracter. Le texte cible à la fois un soutien à la décarbonation et un assouplissement des réglementations environnementales : une combinaison à surveiller car elle pourrait prolonger la dépendance fossile plutôt que la réduire.
Défis structurels
Décarboner les procédés haute température : électrification techniquement complexe, hydrogène vert encore peu disponible.
Gérer les dépendances : phosphates au Maroc (~70 % des réserves mondiales) et en Russie, ammoniac dépendant du gaz, potasse concentrée en Russie-Biélorussie-Canada.
Substituer la matière première fossile : biomasse, recyclage chimique, CO₂ capté… des pistes confrontées aux limites de ressources, de rendement et de coût.
Maintenir une capacité européenne dans un contexte de désindustrialisation accélérée par la crise gazière post-2022.
Analyse carbone du secteur
Chaîne de valeur et émissions associées
Les émissions de la chimie ne se répartissent pas uniformément tout au long de la chaîne de valeur. L’essentiel du défi se situe au cœur des procédés industriels qui transforment les matières premières (feedstock) en molécules chimiques. Une part significative se joue aussi en amont (lors de l’extraction des matières premières fossiles) et en aval (combustion et dégradation des produits). Ces derniers maillons sont aussi les moins déclarés par les acteurs du secteur.
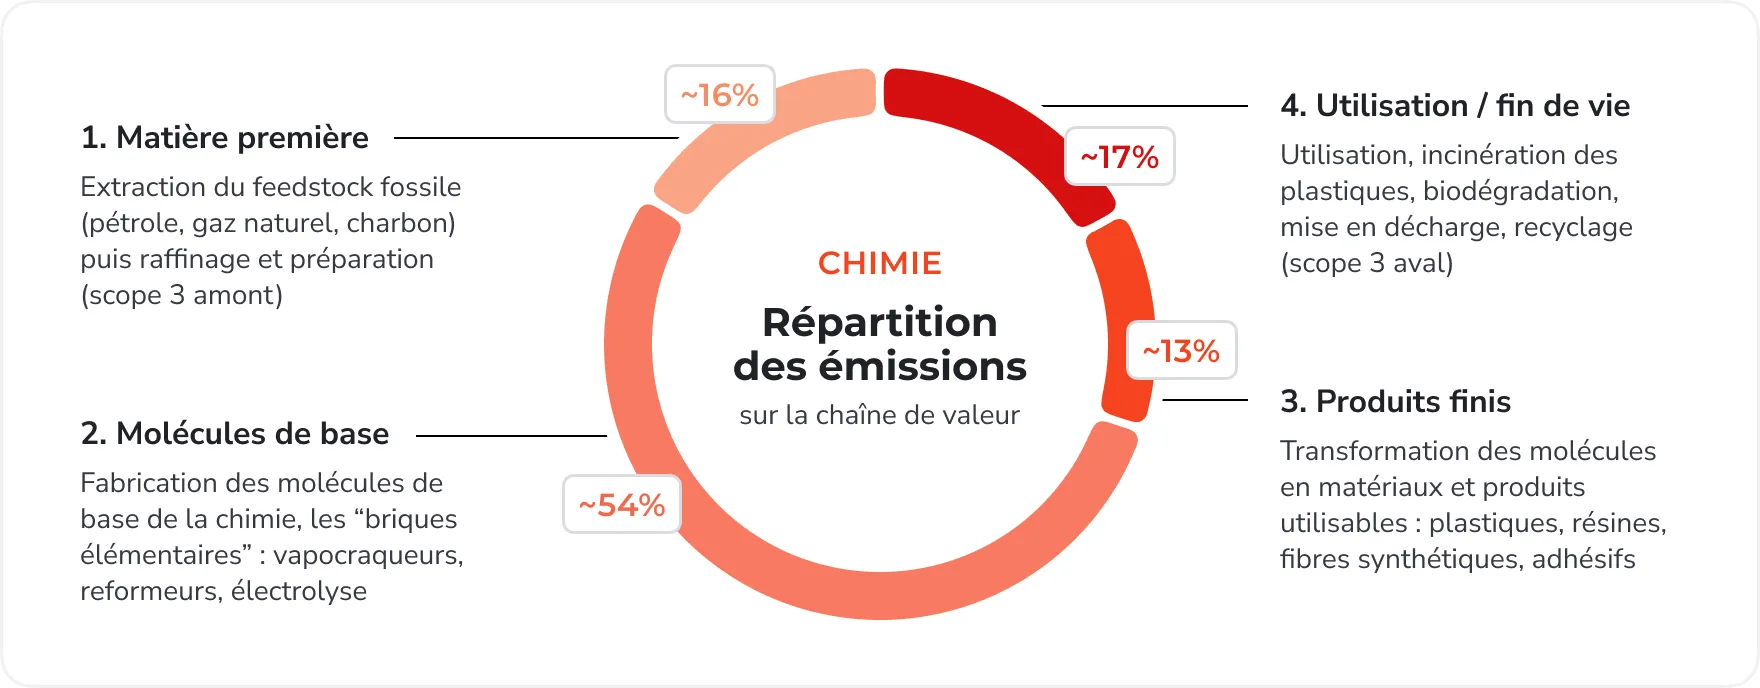
Ordres de grandeur indicatifs (Carbon 4, IEA) : la répartition exacte par maillon n’est pas publiée de manière harmonisée et varie selon les molécules produites (engrais, polymères) et les géographies (Chine au charbon, Europe au gaz).
Un paradoxe énergie / émissions
La chimie est le premier consommateur industriel d’énergie, mais seulement le troisième émetteur direct de CO₂. L’explication tient à l’usage particulier des hydrocarbures : la moitié n’est pas brûlée comme combustible, mais utilisée comme matière première incorporée dans les molécules.
Les émissions directes (scope 1) se répartissent en conséquence :
- 63 % sont issues de la combustion d’hydrocarbures, permettant d’atteindre les hautes températures des procédés,
- 37 % proviennent des réactions chimiques elles-mêmes, notamment du reformage du Méthane (CH₄)Gaz à effet de serre dégagé par la décomposition de la matière organique (boues, effluents). (qui libère le CO₂ du gaz naturel lors de la production d’hydrogène) et de la fabrication d’acide nitrique (qui émet du Protoxyde d'azote (N₂O)Gaz à effet de serre émis lors du traitement biologique de l'azote des eaux usées., ⚠️ Protoxyde d'azote (N₂O)Gaz à effet de serre beaucoup plus réchauffant que le CO₂ à quantité égale. Pour les biocarburants, il provient surtout des engrais azotés épandus sur les cultures.).
Le reste du feedstock (la part du carbone fossile non émise pendant la production) reste séquestré dans les produits, mais temporairement : à leur incinération ou lors de leur dégradation en fin de vie, ce carbone est relibéré sous forme de CO₂. Il bascule alors dans le Scope 3émissions indirectes d'une entreprise liées à sa chaîne de valeur, en amont (matières premières, transport) comme en aval (usage et fin de vie des produits vendus), non harmonisées entre producteurs d'acier et d'aluminium. aval.
Une empreinte concentrée sur quelques molécules
À partir de ses IntrantRessource consommée en entrée d’une activité pour produire un bien ou un service., l’industrie pétrochimique produit les « briques élémentaires » qui servent à synthétiser tous les autres produits chimiques. Trois d’entre elles concentrent à elles seules les deux tiers de l’énergie consommée par la filière et la quasi-totalité des émissions de la chimie primaire :
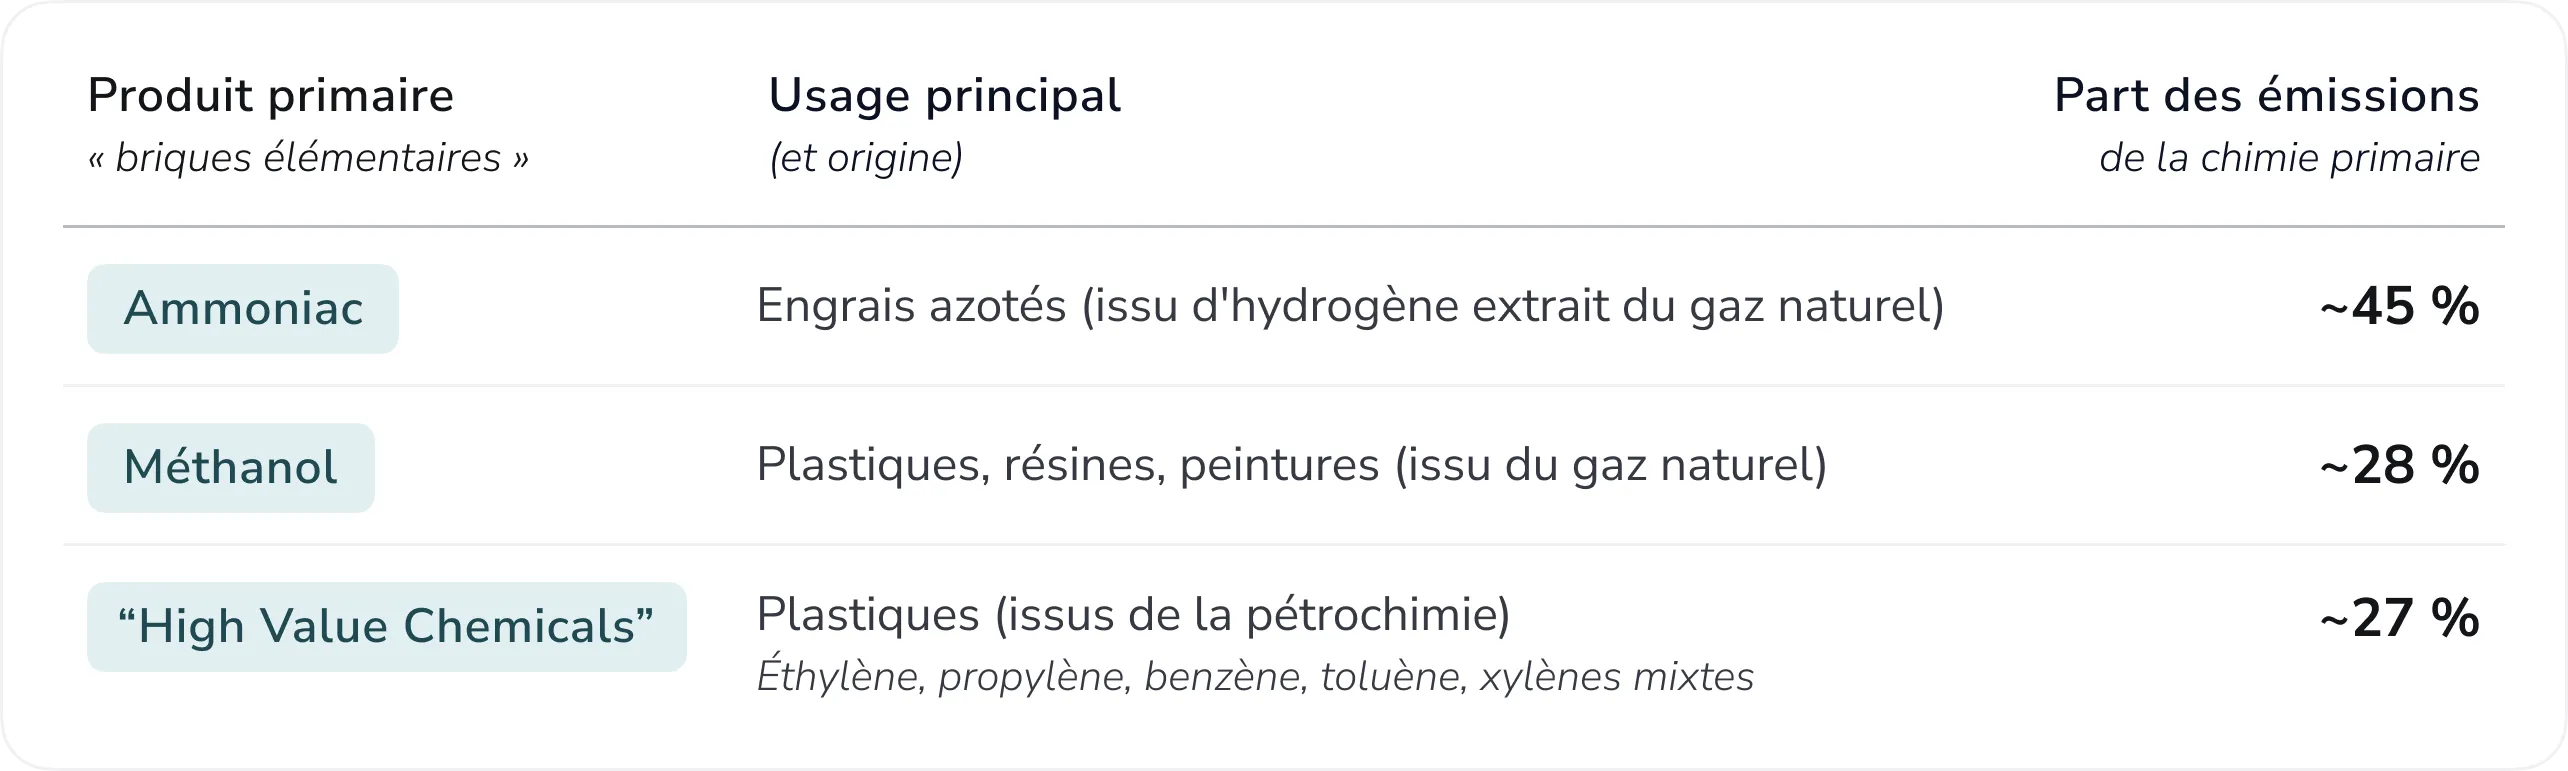
Limites des données : La transparence sur le scope 3 amont (matières premières) et aval (devenir des produits) reste limitée chez la plupart des acteurs. Les chiffres présentés concernent principalement les scopes 1 et 2.
Décarbonation du secteur
-18 % d'ici 2030
Pour être alignées avec le scénario « Net Zero Emissions » de l'IEA, les émissions carbone du secteur de la chimie doivent diminuer d'environ 18 % d'ici 2030 (trajectoire actuellement non tenue).
Leviers de décarbonation
Différents leviers techniques sont aujourd’hui identifiés pour décarboner la chimie, mais aucune solution n’est suffisante isolément. Certaines sont matures mais limitées à un périmètre restreint (électrification basse température, chimie biosourcée) ; d’autres ouvrent un potentiel massif mais se heurtent à des contraintes de ressource électrique (hydrogène vert) ou à une maturité industrielle encore faible (capture et stockage du carbone, recyclage chimique). Enfin, le levier le plus efficace, la sobriété, relève du modèle économique, ce qui en fait à la fois le plus puissant et le plus difficile à enclencher.
-
Électrification des procédés tièdes
Court terme30 % des procédés chimiques ne nécessitent pas de hautes températures (<200 °C). Pour ces procédés, les brûleurs à gaz peuvent être remplacés par des équipements électriques, techniquement matures.
Points d’attention
- Bilan positif uniquement si l'électricité utilisée est décarbonée.
- Limité aux procédés tièdes, ne convient pas aux hautes températures (>500 °C).
-
Hydrogène vert (ammoniac et méthanol)
Moyen terme97 % de l'hydrogène mondial provient aujourd'hui des fossiles. Des démonstrateurs industriels ont réussi à le substituer par de l'hydrogène vert (par Électrolyse (aluminium)procédé qui sépare l'aluminium de l'oxygène contenu dans l'alumine grâce à un courant électrique circulant dans un bain fondu. C'est l'étape la plus consommatrice d'énergie de la filière. renouvelable), en Espagne, au Danemark, en Égypte.
Points d’attention
- Compétition d'usages et limite d'échelle : décarboner les 180 Mt mondiales d'ammoniac nécessiterait l'équivalent de la consommation électrique totale de l'UE.
-
Capture et stockage du carbone (CCS)
Moyen termeLe CCS consiste à capter le CO₂ industriel avant qu'il ne parte dans l'atmosphère, puis à le stocker en sous-sol profond. Efficace sur les flux déjà concentrés, l'ammoniac « bleu » qui en résulte émet ~800 kg CO₂/t contre ~2 t pour le gris.
Points d’attention
- Capacité opérationnelle < 0,1 % des besoins.
- Risques de fuite à long terme.
- Coûts élevés et dépendance à la disponibilité de sites de stockage géologique adaptés.
-
Recyclage chimique des plastiques
Moyen termeLe recyclage chimique permet de décomposer les plastiques que le recyclage mécanique ne peut pas traiter. Les composants de base obtenus servent à produire des plastiques aussi purs que neufs.
Points d’attention
- Loin des objectifs annoncés : moins de 5 % de l'objectif sectoriel 2030 atteint en 2024.
- Procédé énergivore : bilan carbone positif seulement avec une électricité décarbonée.
-
Chimie biosourcée et enzymatique
Long termeLa substitution des matières premières issues du pétrole par de la biomasse ou des procédés enzymatiques permet de produire des plastiques, solvants ou détergents à empreinte carbone réduite.
Points d’attention
- Concurrence directe avec l'alimentation et avec d'autres usages de la biomasse.
- Solution de niche, échelle marginale (0,7 % de la production mondiale de plastique en 2023).
-
Sobriété matérielle
TransversalLa sobriété matérielle consiste à réduire les volumes produits, éviter les objets à usage unique, allonger les durées de vie, substituer par d'autres matériaux. C'est le levier le plus puissant pour s'attaquer à la double dépendance aux fossiles de la chimie.
Points d’attention
- Levier peu porté par les acteurs du secteur car il réduirait leur chiffre d'affaires.
- Nécessiterait un cadre réglementaire que le marché ne produira pas spontanément.
Synthèse
La chimie est un secteur à la fois indispensable et structurellement problématique : indispensable, parce qu’elle conditionne la production de biens et la sécurité alimentaire mondiale ; problématique, parce que sa double dépendance aux hydrocarbures (comme énergie et comme matière première) en fait l’un des secteurs les plus difficiles à décarboner.
Opportunités et risques
Réglementation Le mécanisme d'ajustement carbone aux frontières : un avantage compétitif pour les acteurs européens
Le Mécanisme d'ajustement carbone aux frontières (CBAM)dispositif européen qui applique aux importations un coût carbone comparable à celui payé par les producteurs situés dans l'Union européenne, afin de limiter les fuites de carbone. (Carbon Border Adjustment Mechanism) est une mesure de l'UE visant à éviter que les produits importés, fabriqués dans des pays où les émissions de CO₂ sont peu taxées, ne bénéficient d'un avantage compétitif. Les importateurs émetteurs devront ainsi supporter un coût carbone comparable à celui des industriels européens.
Spécialisation Chimie enzymatique : un positionnement plus rentable et moins exposé aux fossiles
La montée en gamme vers les chimies de spécialité et les procédés enzymatiques offre des marges supérieures et une moindre exposition au prix des hydrocarbures — un axe de différenciation pour les acteurs européens.
Essentialité Chimie minérale : une rente structurelle adossée à l'alimentation mondiale
La demande d'engrais minéraux, indispensable à la sécurité alimentaire mondiale, confère à la chimie minérale une demande durable et peu substituable à court terme.
Décarbonation Engrais bas carbone : un positionnement défensif sur un marché en voie de contrainte réglementaire
Les producteurs capables d'offrir des engrais à faible empreinte carbone se positionnent en amont d'un durcissement réglementaire attendu, ce qui peut constituer un avantage défensif.
Circularité Recyclage chimique et feedstock alternatifs : un marché émergent soutenu publiquement
Le recyclage chimique et les matières premières alternatives bénéficient d'un soutien public croissant ; un marché émergent dont le potentiel reste conditionné à la Maturité technologique (TRL)Échelle de 1 (concept) à 9 (technologie éprouvée en conditions réelles). Les huiles hydrotraitées sont au niveau 9 ; la gazéification de biomasse en carburant se situe aux niveaux 6 à 7. et au coût de l'énergie.
Compétitivité Désindustrialisation européenne : un secteur structurellement fragilisé
Le différentiel durable du coût de l'énergie et la pression réglementaire fragilisent la compétitivité des sites chimiques européens, exposés à des fermetures de capacités et à un recentrage géographique de la production.
Financement Coût de la transition : des investissements lourds aux retours incertains
Décarboner la chimie suppose des investissements considérables (électrification des procédés, hydrogène vert, captage du CO₂, recyclage chimique). Les coûts d'installation sont élevés et les retours sont étalés sur plusieurs décennies, alors même que les arbitrages technologiques restent ouverts. Les acteurs qui se transforment tôt prennent un risque, ceux qui attendent en prennent un autre.
Actifs échoués Vapocraqueurs et reformeurs : des installations qui pourraient perdre leur valeur prématurément
Les installations pétrochimiques lourdes, conçues pour durer des décennies, risquent une dévalorisation anticipée si la trajectoire de transition s'accélère — un enjeu d'actifs échoués pour les détenteurs.
Controverses PFAS, microplastiques et accidents industriels : un risque réputationnel et juridique croissant
Les controverses liées aux PFAS, aux microplastiques et aux accidents industriels alimentent un risque réputationnel et juridique croissant, susceptible de peser sur les valorisations et l'acceptabilité sociale.
Transparence Greenwashing : distinguer engagement réel et communication trompeuse
L'écart entre les engagements affichés et les trajectoires réelles impose une vigilance accrue : distinguer l'engagement vérifiable de la communication trompeuse est essentiel à la sélection des acteurs.
Convictions de Chloé in the Sky
Chloé in the Sky choisit de ne pas exclure les secteurs jugés « sales » par principe. Elle identifie les acteurs capables de se transformer et de jouer un rôle clé dans la transition. Un portefeuille bas carbone sans chimie serait incomplet : aucun autre secteur industriel ne peut se décarboner sans elle.
Investir dans la chimie n’est pas pour autant sans conditions. Les entreprises des portefeuilles Chloé répondent à trois critères principaux :
- Performance carbone : présenter une intensité carbone inférieure à la moyenne du secteur et une trajectoire de réduction des émissions vérifiable.
- Refus de la simplification verte : investir dans la transition suppose d’agir tout au long de la chaîne de valeur, pas uniquement sur ses maillons les plus « propres ». Un grand industriel engagé, sur lequel repose la décarbonation des volumes, a sa place dans le portefeuille.
- Transparence radicale : les entreprises sélectionnées publient les résultats complets sur leurs émissions (Scope 3émissions indirectes d'une entreprise liées à sa chaîne de valeur, en amont (matières premières, transport) comme en aval (usage et fin de vie des produits vendus), non harmonisées entre producteurs d'acier et d'aluminium. inclus), avec une vérification indépendante, et une communication ouverte sur les controverses.
Point de vigilance :
Un point d’attention reste inscrit dans cette posture : la sobriété demeure le levier le plus puissant et le moins porté par les acteurs eux-mêmes.