Fortum est un producteur finlandais d’électricité et de chaleur bas carbone, contrôlé à environ 51 % par l’État finlandais.
Le groupe exploite un parc de production qui combine hydroélectricité, nucléaire et éolien, principalement dans les pays nordiques. Il emploie environ 4 550 personnes et a réalisé un chiffre d’affaires de 5 milliards d’euros en 2025.
Son histoire récente a connu une rupture brutale. L’effondrement en 2022 de sa filiale gazière allemande Uniper, frappée par l’arrêt des livraisons de gaz russe, s’est soldé par une perte d’environ 6 milliards d’euros. Cet épisode a conduit Fortum à se recentrer entièrement sur la production d’électricité bas carbone dans le nord de l’Europe.
Focus industriel
L’électricité occupe une place croissante dans nos économies. Électrification de l’industrie et des transports, essor des centres de données : la demande nordique d’électricité est orientée à la hausse pour les années à venir. La question n’est plus seulement de produire de l’électricité, mais d’en produire sans carbone.
Sur ce terrain, Fortum part d’une position rare. En 2025, 99 % de sa production d’électricité provenait de sources nucléaires ou renouvelables — hydraulique et éolien. Le groupe a même atteint dès 2025, avec trois ans d’avance, son objectif d’émissions spécifiques : moins de 10 grammes de CO₂ par kilowattheure d’électricité produite. À titre de comparaison, la moyenne du secteur électrique européen s’établissait à 213 grammes en 2024 — une intensité plus de vingt fois supérieure.
Le point sensible n’est donc pas l’électricité, mais la chaleur. Fortum exploite encore quelques unités au charbon, dont il prévoit la sortie complète d’ici fin 2027.
Exemple concret de rationalisation des ressources
L’illustration la plus parlante du principe « faire mieux avec moins » chez Fortum tient en un mot : prolonger.
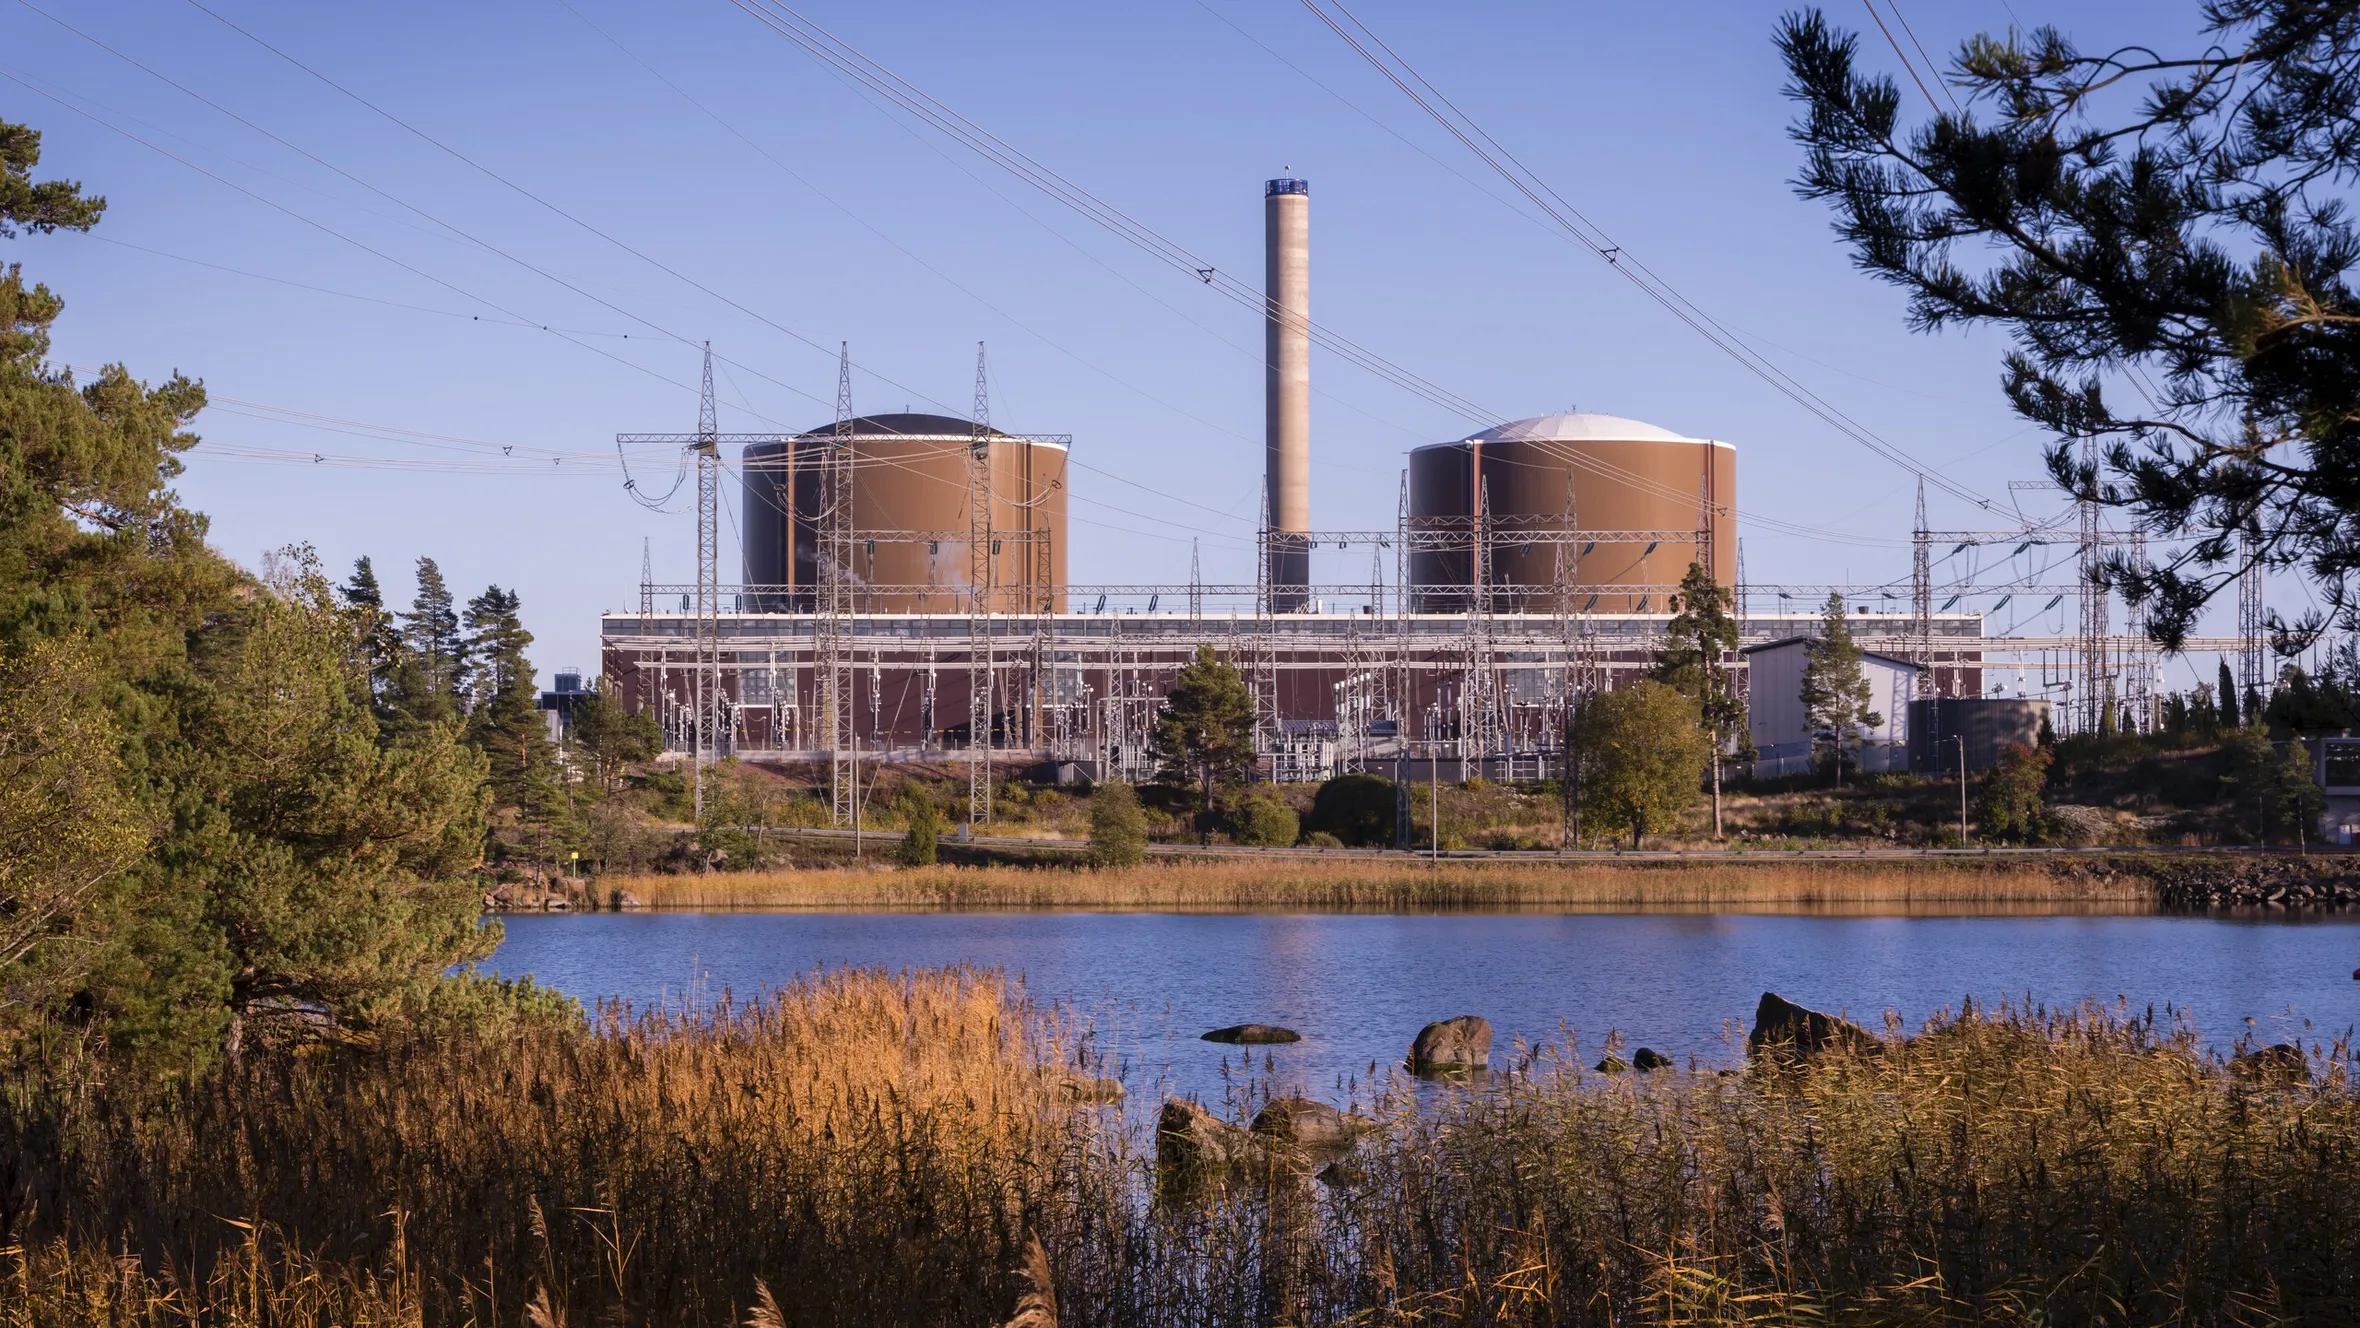
La centrale nucléaire de Loviisa, en Finlande (deux réacteurs, environ 1 000 mégawatts au total), devait fermer autour de 2030. Fortum a obtenu l’autorisation d’étendre son exploitation jusqu’en 2050, soit une vingtaine d’années de production supplémentaires. L’intérêt est double. D’abord, une centrale déjà construite produit une électricité bas carbone sans qu’il faille remobiliser l’acier, le béton et les métaux qu’exigerait une construction neuve. Ensuite, le coût : selon l’Agence Internationale de l’Énergie (AIEAIEAgence internationale de l'énergie), prolonger une centrale nucléaire existante est l’une des sources d’électricité bas carbone les moins chères, bien plus économique qu’un réacteur neuf.
Cette logique a une limite, et Fortum l’a lui-même reconnue : son étude de faisabilité sur de nouveaux réacteurs en Finlande et en Suède a conclu que le nucléaire neuf n’était pas rentable sur la seule base du marché. Prolonger l’existant est donc rationnel — mais l’extension exige des investissements de rénovation, et elle ne résout pas la question de longue durée des déchets radioactifs.
L’avis de Chloé in the Sky
Fortum occupe une place que la finance bas carbone néglige souvent : celle d’un producteur d’électricité pilotable et décarbonée, capable de fournir de l’énergie en continu, indépendamment du vent et du soleil. Nucléaire et hydroélectricité jouent ce rôle de socle — essentiel, et pourtant absent des portefeuilles strictement « renouvelables ».
C’est la conviction de Chloé in the Sky : un système électrique bas carbone a besoin de cette base stable. L’écarter par principe le fragilise.
Deux conditions accompagnent ce choix. D’une part, l’exécution de la sortie du charbon d’ici fin 2027, qui demeure le principal point faible du bilan carbone du groupe. D’autre part, la discipline d’allocation du capital : l’épisode Uniper rappelle qu’une trajectoire industrielle solide ne dispense pas de vigilance sur la gouvernance.