
Le nucléaire n'a jamais produit autant d'électricité qu'en 2025. Sa part dans l'électricité mondiale n'a pourtant jamais été aussi faible depuis le début des années 1980.
En bref
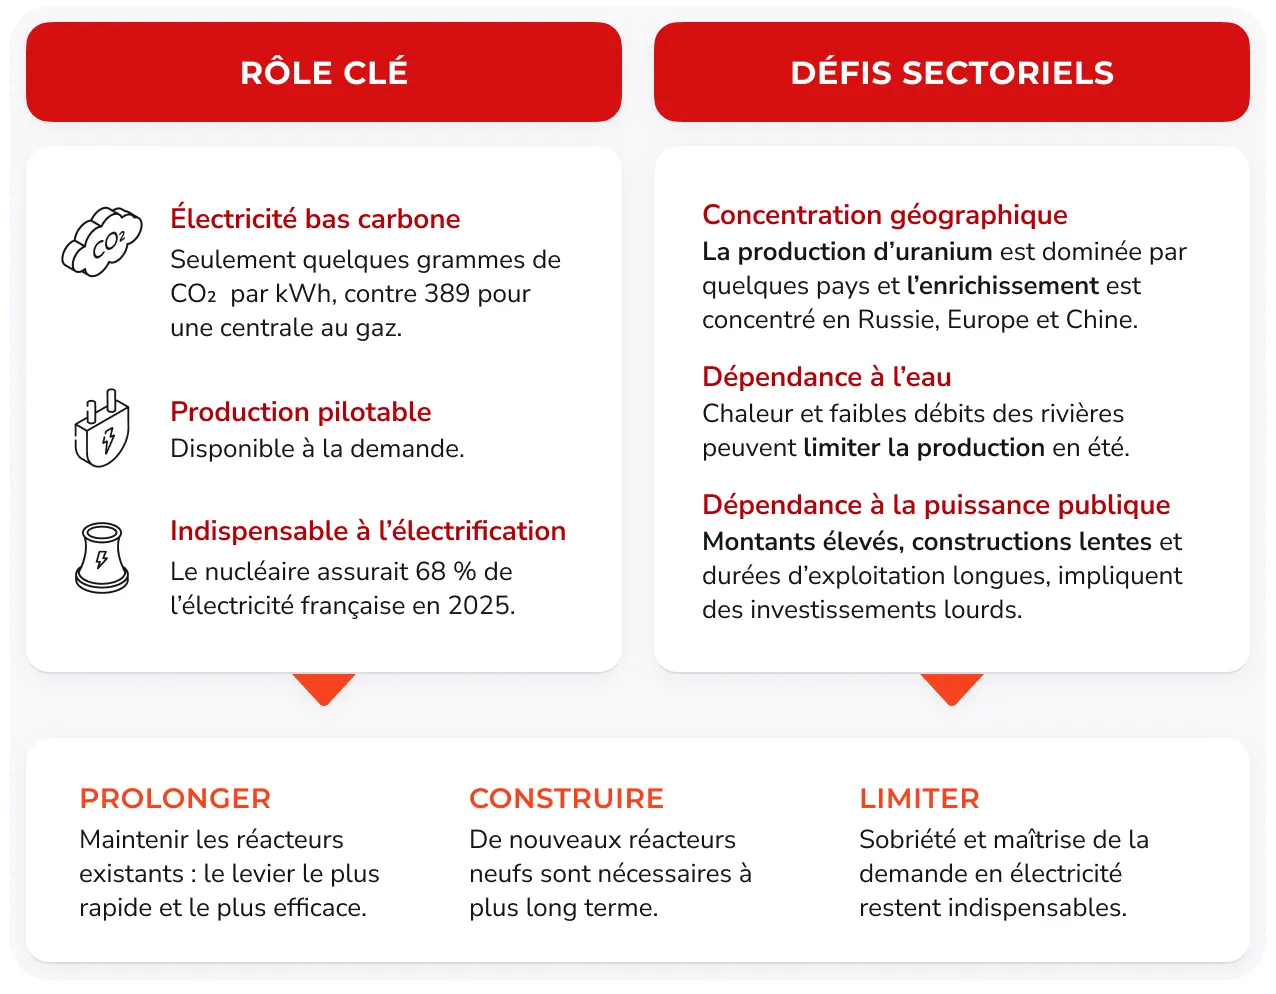
Le nucléaire produit l'une des électricités les moins carbonées, à la demande et sans dépendre du vent ni du soleil. Il reste exposé à la chaleur et au faible débit des rivières, qui limitent sa production d'été. Sa contribution au climat se joue surtout sur la durée :
- prolonger les réacteurs existants maintient une électricité bas carbone, rapidement et à un coût modéré ;
- construire des réacteurs neufs n'en ajoute que plus tard et coûte cher, avec des chaînes d'approvisionnement dominées par la Chine et la Russie.
Les leviers les plus crédibles sont la prolongation du parc et la sobriété électrique. La sécurité du combustible en est la condition.
Comprendre le secteur
Périmètre retenu par Chloé in the Sky :
Le secteur couvre l’ensemble du cycle du combustible nucléaire civil, de la mine d’uranium au stockage des déchets :
- En amont, le combustible : extraction de l’uranium, conversion, enrichissementEnrichissementOpération qui porte la part d'uranium 235 de 0,7 % dans l'uranium naturel à 3 à 5 % environ pour les réacteurs actuels. Elle se mesure en unités de travail de séparation (UTS). de l’uranium et fabrication des assemblages,
- Au cœur, la production : exploitation des centrales, prolongation des réacteurs existants, construction de réacteurs neufs, grands ou modulaires,
- En aval : retraitementRetraitementNettoyage, contrôle et stérilisation d'un dispositif médical pour qu'il soit utilisé de nouveau, y compris certains dispositifs conçus pour un usage unique. La réglementation européenne l'encadre strictement. du combustible usé, gestion des déchets radioactifs et démantèlement.
Les usages militaires ou médicaux, ainsi que les turbines et les réseaux électriques, relèvent d’autres secteurs.
Ce dont dépend le secteur :
Le nucléaire dépend de trois ressources que ses exploitants ne maîtrisent pas seuls :
- L’uranium : quatre pays (Kazakhstan, Canada, Namibie, Australie) extraient plus des trois quarts de l’uranium mondial, et quatre fournisseurs (Rosatom en Russie, Urenco en Europe, CNNC en Chine, Orano en France) détiennent plus de 99 % des capacités d’enrichissement.
- L’eau : en France, le refroidissement des centrales représente 45 % de l’eau douce prélevée en 2023 (hors hydroélectricité), mais environ 12 % de l’eau douce consommée. Plus de 95 % de l’eau prélevée est en effet restituée aux rivières.
- L’État : les montants engagés et la durée d’exploitation des centrales, de plusieurs décennies, supposent des prêts ou des prix garantis par la puissance publique.
Ce qui dépend de lui :
En retour, l’électrification dépend du nucléaire. Le secteur a assuré 68,1 % de la production d’électricité française en 2025. Il en assurait 23,3 % dans l’Union européenne en 2024.
The Shift Project estime que renoncer aux nouveaux réacteurs et à toute prolongation au-delà de six décennies ferait baisser la production française d’environ 280 TWhTérawattheure (TWh)Unité d'énergie consommée sur une période. Un térawattheure représente environ 0,2 % de la consommation électrique annuelle de la France. d’ici 2050. Un térawattheure (TWh) vaut un milliard de kilowattheures : la perte équivaudrait aux trois quarts de la production nucléaire actuelle.
Le paradoxe : une production record, une part au plus bas
En 2025, les centrales nucléaires ont battu leur record de production. Leur part dans l’électricité mondiale est pourtant tombée à 8,9 %, environ moitié moins qu’au milieu des années 1990. La production progresse donc moins vite que la demande d’électricité, notamment parce que les réacteurs neufs se construisent lentement, en dehors de la Chine.
Le principal frein au développement du secteur n’est ni son bilan carbone ni le manque de soutien politique, mais la difficulté à construire de nouvelles centrales assez rapidement.
Dynamiques sectorielles
Production nucléaire
2 702 à 2 812 TWhTérawattheure (TWh)Unité d'énergie consommée sur une période. Un térawattheure représente environ 0,2 % de la consommation électrique annuelle de la France. en 2025
Record historique mondial, en hausse de 1,3 % sur un an. L'écart entre les chiffres tient à la mesure brute ou nette.
Capacité opérable
400 à 420 GWGigawatt (GW)Unité de puissance, c'est-à-dire de capacité à produire ou à consommer à un instant donné, à ne pas confondre avec l'énergie produite sur une période. Un gigawatt correspond à l'ordre de grandeur d'un réacteur nucléaire. en 2024-2025
Quasi stable dans le monde : 3 ou 4 mises en service pour 7 arrêts définitifs en 2025.
Réacteurs en construction
63 fin 2024, dont la moitié en Chine
La Chine en compte 36 en mai 2026, près de la moitié des chantiers mondiaux.
La capacité, en gigawatts (GW, l’ordre de grandeur de la puissance d’un réacteur), mesure la puissance maximale du parc. Une mise en chantier correspond au premier béton du bâtiment réacteur.
Trois types d’acteurs :
Les exploitants de centrales produisent l’électricité, parfois aussi à partir de combustibles fossiles. Leur intensité carbone directe varie fortement : de 8 g de CO₂ par kWh chez Fortum à 430 g chez Vistra en 2025, selon les données des entreprises. CEZ, à 240 g, prévoit de sortir du charbon d’ici 2033.
Constellation Energy, CEZ, Fortum, Vistra.
Les acteurs du cycle du combustibleCycle du combustibleEnsemble des étapes de l'uranium, de la mine au stockage des déchets : extraction, conversion, enrichissement, fabrication des assemblages, passage en réacteur, puis entreposage ou retraitement du combustible usé. extraient, convertissent et enrichissent l’uranium. L’extraction est géographiquement concentrée : le Kazakhstan a fourni 39 % de l’uranium mondial en 2024. Le groupe d’État russe Rosatom reste le premier enrichisseur.
Cameco, Kazatomprom, Centrus Energy, Orano.
Les concepteurs et constructeurs de réacteurs vivent de chantiers longs, et plusieurs développent aussi des petits réacteurs modulaires. Leur marché à l’export est dominé par les groupes d’État chinois et russes.
Framatome (groupe EDF), Westinghouse, Rolls-Royce SMR, NuScale Power.
La Chine et la Russie construisent, l’Europe relance sous contrainte.
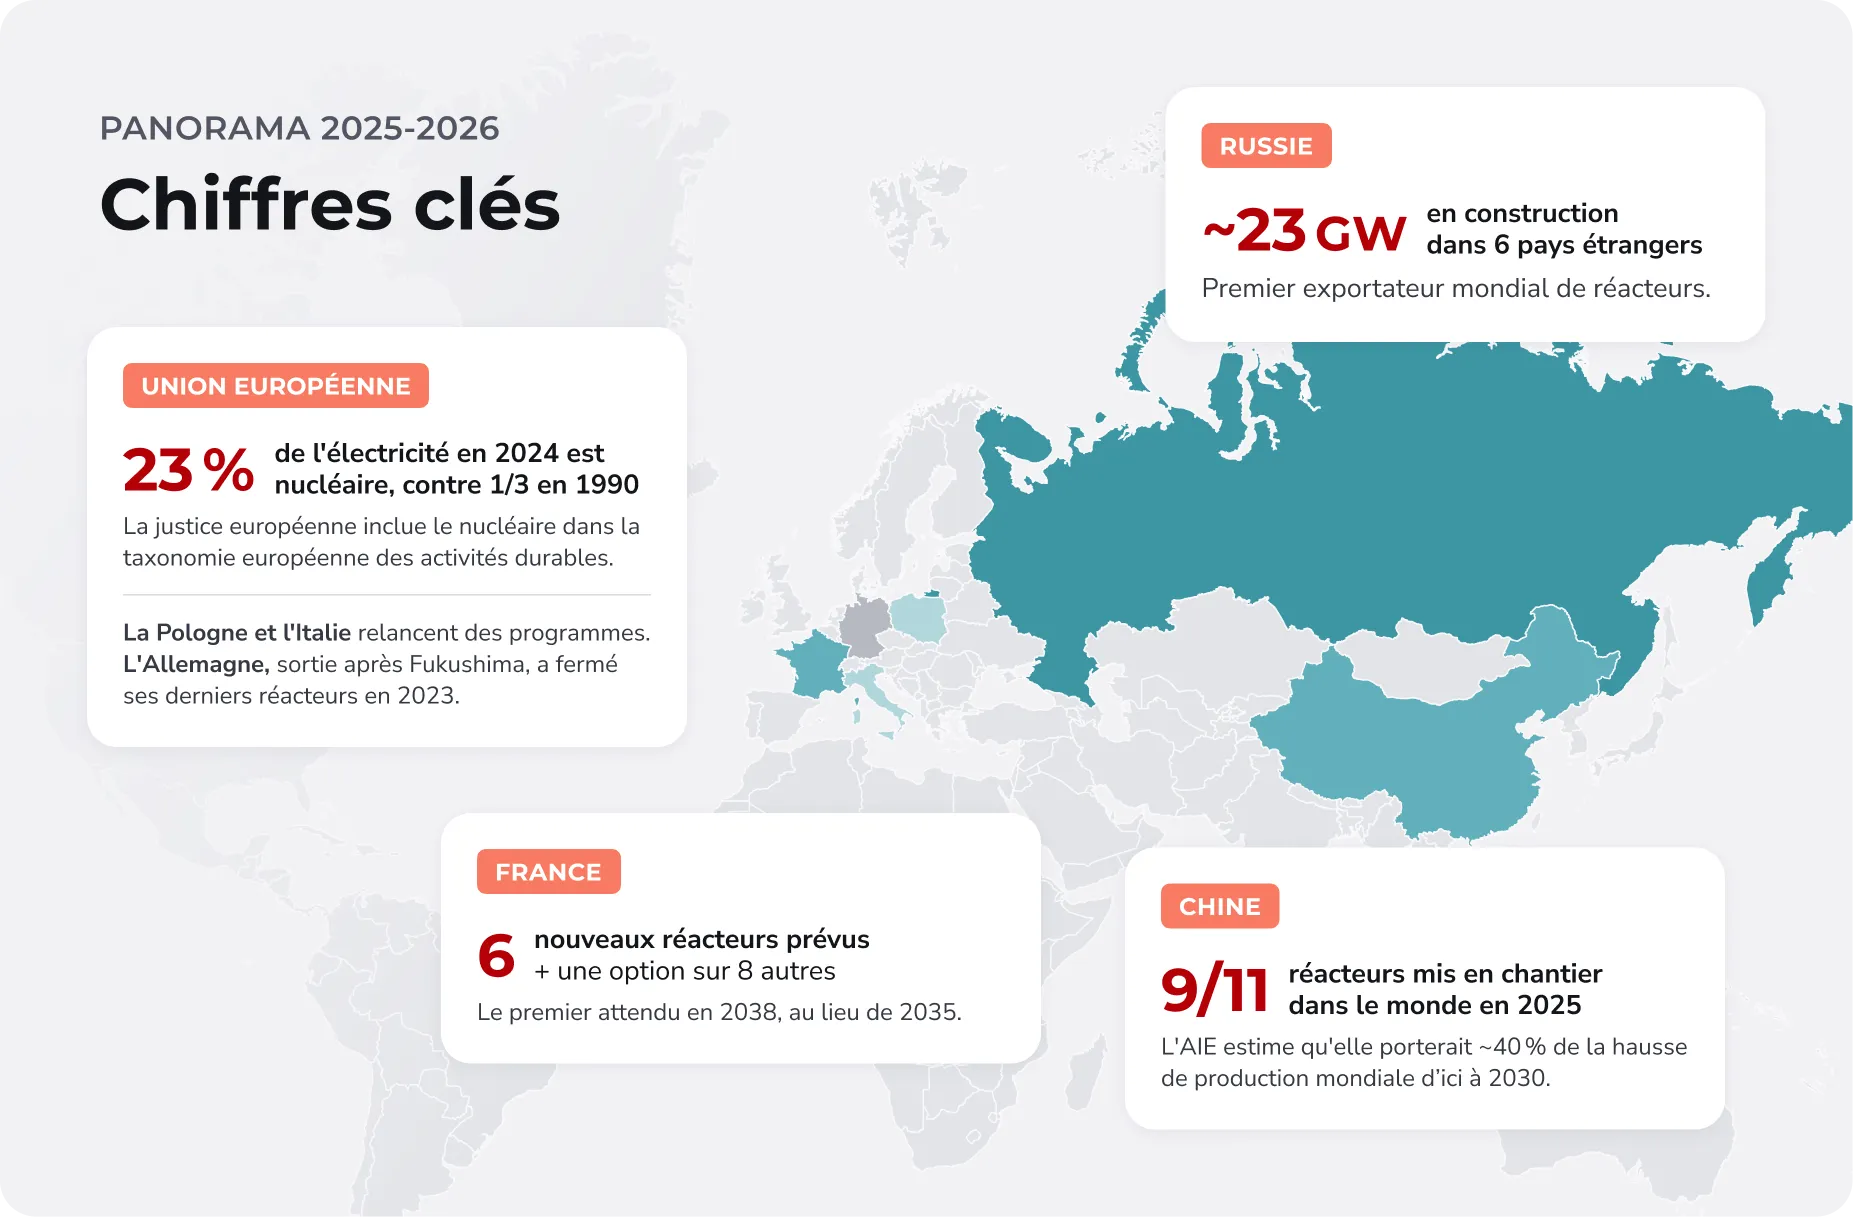
- La Chine domine les nouvelles constructions nucléaires, avec 9 des 11 réacteurs mis en chantier dans le monde en 2025. Selon l’AIEAIEAgence internationale de l'énergie, elle représenterait environ 40 % de la hausse de la production nucléaire mondiale d’ici à 2030.
- La Russie reste le premier exportateur de réacteurs, avec environ 23 GW de capacités en construction dans six pays étrangers.
- Dans l’Union européenne, la part du nucléaire dans l’électricité est passée d’un tiers dans les années 1990 à 23 % en 2024. La Pologne et l’Italie relancent des programmes. L’Allemagne, sortie après l’accident de Fukushima, a fermé ses derniers réacteurs en 2023.
- En France, l’objectif est d’atteindre 380 TWh de production nucléaire en 2030. Carbone 4 juge cet objectif « très optimiste », tandis que le Réseau de transport d’électricité (RTE) prévoit une production moyenne de 365 TWh. Six EPR2 (nouveau modèle de réacteur d’EDF) sont prévus, avec une option sur huit autres. Le premier réacteur est attendu en 2038, au lieu de 2035 initialement. La Commission européenne enquête sur l’aide d’État, la décision d’investissement n’était pas prise début octobre 2026.
En 2025, la Banque mondiale a levé son refus de financer le nucléaire. L’engagement de 38 pays à tripler la capacité mondiale d’ici 2050 est un signal politique. Il repose sur des programmes nationaux dont plusieurs n’ont pas franchi leur décision d’investissement.
Défis structurels
En Europe, le nucléaire neuf dérive. L'EPR de Flamanville a démarré avec 12 ans de retard. Son coût atteint plus de 20,4 milliards d'euros, frais financiers compris. Le devis initial, de 3,3 milliards, ne couvrait que la construction.
Les exploitants européens achètent encore une partie de leur combustible à la Russie. En 2025, elle a fourni 22,5 % de l'enrichissementEnrichissementOpération qui porte la part d'uranium 235 de 0,7 % dans l'uranium naturel à 3 à 5 % environ pour les réacteurs actuels. Elle se mesure en unités de travail de séparation (UTS). qui leur a été livré. Aucune sanction ne vise ce combustible.
Les vagues de chaleur réduisent la production d'été. Le 12 août 2026, 20,4 % du parc français était indisponible pour raisons environnementales (eau trop chaude, débit trop faible, et deux réacteurs arrêtés par des méduses), un record.
Déchets et sûreté restent controversés. Aucun stockage géologique des déchets de haute activitéDéchets de haute activitéDéchets issus du combustible usé, très radioactifs pendant des milliers d'années. Ils représentent une infime part du volume mais l'essentiel de la radioactivité. n'est encore en service dans le monde. La centrale ukrainienne de Zaporijia est occupée militairement depuis 2022.
Analyse carbone du secteur
Des émissions concentrées en amont
Une centrale nucléaire ne brûle aucun combustible fossile. Ses émissions se répartissent inégalement sur le cycle de vie :
- En amont, le combustible : il pèse 57 % de l’empreinte du parc d’EDF, dont 36 % pour la mine (diesel des engins, électricité). L’enrichissementEnrichissementOpération qui porte la part d'uranium 235 de 0,7 % dans l'uranium naturel à 3 à 5 % environ pour les réacteurs actuels. Elle se mesure en unités de travail de séparation (UTS). par centrifugation consomme environ 50 fois moins d’énergie que l’ancienne diffusion gazeuse. Il ne pèse plus que 5 %.
- Au cœur, la centrale : sa construction compte pour 16 % des émissions, dont 6 % pour le ciment et 3 % pour l’acier.
- En aval : environ 15 %, dont 13 % pour le traitement du combustible usé (séparation en matières réutilisables et en déchets). Le stockage des déchets pèse très peu.
| Postes clés | Origine et activité | Part des émissions |
|---|---|---|
| Minerai | Extraction et traitement du minerai : diesel des engins et électricité des mines. L'empreinte croît quand la teneurTeneurProportion de métal contenue dans la roche exploitée, exprimée en pourcentage ou en grammes par tonne. Plus elle est faible, plus il faut extraire et broyer de roche, donc dépenser d'énergie, pour obtenir la même quantité de métal. du minerai baisse. | 36 % (parc EDF) |
| Centrale | Construction : ciment et acier du bâtiment réacteur et de l'enceinte de confinement. | 16 % |
| Fin de vie | Traitement du combustible usé : énergie et réactifs du retraitementRetraitementNettoyage, contrôle et stérilisation d'un dispositif médical pour qu'il soit utilisé de nouveau, y compris certains dispositifs conçus pour un usage unique. La réglementation européenne l'encadre strictement. | 13 % |
Ordres de grandeur indicatifs : il n’existe pas d’inventaire carbone harmonisé du secteur. Cette répartition provient de l’analyse de cycle de vieAnalyse de cycle de vie (ACV)Méthode d'évaluation des impacts d'un produit sur toute sa vie, de l'extraction des matières premières à la fin de vie. d’EDF pour son parc français (données de 2019).
Un kilowattheure parmi les moins émetteurs
L’analyse de cycle de vie rapporte les émissions d’une centrale, de l’extraction de l’uranium jusqu’au démantèlement, rapportées à chaque kilowattheure produit. Le résultat s’exprime en grammes de CO₂ équivalentCO₂ équivalentUnité qui convertit chaque gaz à effet de serre en quantité de CO₂ produisant le même réchauffement sur cent ans. (g CO₂e), unité qui agrège tous les gaz à effet de serre.
Les études estiment que le nucléaire émet seulement quelques grammes de CO₂e par kilowattheure :
- EDF : 3,7 grammes pour son parc français (2019),
- Commission économique des Nations unies pour l’Europe : 5,1 à 6,4 grammes (2021),
- RTE : 7 grammes, contre 389 pour une centrale au gaz à cycle combiné (2026),
- GIEC : 12 grammes en médiane mondiale (2014).
La durée d’exploitation compte aussi. Selon EDF, prolonger l’exploitation de son parc jusqu’à 60 ans contribue à abaisser son empreinte à 3,4 g par kilowattheure.
Décarbonation du secteur
x2 d'ici 2050
Plus que doubler la capacité nucléaire mondiale d'ici 2050 : c'est la trajectoire du scénario zéro émission netteScénario zéro émission nette (NZE)Trajectoire de référence de l'Agence internationale de l'énergie, compatible avec la neutralité carbone mondiale en 2050 et une limitation du réchauffement à 1,5 °C. de l'AIEAIEAgence internationale de l'énergie, soit environ 1 080 GWGigawatt (GW)Unité de puissance, c'est-à-dire de capacité à produire ou à consommer à un instant donné, à ne pas confondre avec l'énergie produite sur une période. Un gigawatt correspond à l'ordre de grandeur d'un réacteur nucléaire. contre 420 GW en 2024. Elle n'est pas tenue : en 2025, les fermetures de réacteurs ont dépassé les mises en service.
Leviers de décarbonation
Aucune solution n’est suffisante isolément. Les leviers se répartissent en trois familles :
- Des leviers matures mais plafonnés : prolonger les réacteurs, diversifier le combustible, réduire l’empreinte tout au long du cycle de vie,
- Des leviers à fort potentiel mais contraints : grands et petits réacteurs neufs, freinés par les délais, les coûts et la maturité technologiqueMaturité technologique (TRL)Échelle de 1 (concept) à 9 (technologie éprouvée en conditions réelles). Les huiles hydrotraitées sont au niveau 9 ; la gazéification de biomasse en carburant se situe aux niveaux 6 à 7.,
- La sobriété : relève du modèle économique.
-
Prolonger le parc existant
Court termeExploiter les réacteurs au-delà de 40 puis de 60 ans, après réexamen de sûreté.
Points d’attention
- Rien n'est acquis au-delà de 60 ans : l'autorité de sûreté décide réacteur par réacteur.
- Coût en hausse, de 35 à 51 € par mégawattheure.
-
Diversifier le combustible
Moyen termeRéduire la part russe de la conversion et de l'enrichissementEnrichissementOpération qui porte la part d'uranium 235 de 0,7 % dans l'uranium naturel à 3 à 5 % environ pour les réacteurs actuels. Elle se mesure en unités de travail de séparation (UTS)., multiplier les origines de l'uranium.
Points d’attention
- Aucune sanction européenne.
- Nouvelles capacités d'enrichissement attendues entre 2028 et 2030.
-
Réduire l'empreinte du cycle
Moyen termeEnrichir avec une électricité bas carbone, électrifier les mines, alléger le béton et l'acier.
Points d’attention
- Gain réel mais plafonné, l'empreinte étant déjà de quelques grammes.
- Dépend du mix électrique des pays miniers.
-
Construire de grands réacteurs
Long termeRemplacer le parc à partir des années 2040 par des réacteurs de forte puissance, comme l'EPR2.
Points d’attention
- Premier EPR2 attendu en 2038 au lieu de 2035 initialement.
- Flamanville a démarré avec 12 ans de retard.
- Dépend des décisions d'investissement.
-
Petits réacteurs modulaires
Long termeFabriquer en série des réacteurs de quelques centaines de mégawatts au plus.
Points d’attention
- Deux unités en service, à 30-33 % de facteur de chargeFacteur de chargeRapport entre l'électricité réellement produite par une centrale et celle qu'elle aurait produite en fonctionnant toute l'année à pleine puissance.
- Combustible surtout russe
- Sûreté près des sites industriels non tranchée.
-
Sobriété électrique
TransversalMaîtriser la demande pour réduire la pression sur les capacités à prolonger ou à construire.
Points d’attention
- Peu portée par des exploitants rémunérés au volume.
- Le parc français module déjà environ 30 TWhTérawattheure (TWh)Unité d'énergie consommée sur une période. Un térawattheure représente environ 0,2 % de la consommation électrique annuelle de la France. par an.
Prolonger le parc est le levier le mieux démontré.
Le parc vieillit : dans les économies avancées, son âge moyen dépasse 36 ans, environ le double de celui des autres pays. Selon la Cour des comptes, l’électricité d’un réacteur prolongé coûte 51 € par mégawattheure, contre 92,9 € pour celle d’un EPR2, sur la même base de prix.
Carbone 4 juge la prolongation compétitive « si techniquement possible ». La réserve est réelle : plus de la moitié des réacteurs français passeront leur cinquième ou sixième visite décennaleVisite décennaleRéexamen approfondi de la sûreté d'un réacteur, tous les dix ans, à l'issue duquel l'autorité de sûreté autorise ou non la poursuite de son fonctionnement. d’ici 2045. Or chaque réacteur de 900 mégawatts fermé retire environ 6 TWh par an.
Le nucléaire neuf arrive tard. EDF chiffre les six EPR2 à 72,8 milliards d’euros (valeur 2020), hors financement. C’est environ 40 % de plus qu’en 2022.
Les limites des nouvelles technologies :
Les petits réacteurs modulaires (SMR) restent confrontés à plusieurs obstacles : peu de modèles sont en construction ou en service, les deux unités opérationnelles affichent des facteurs de charge faibles (30 à 33 %), et les coûts restent élevés. Plus de 60 % des conceptions reposent aussi sur des combustibles qui ne sont pas disponibles à l’échelle commerciale. Enfin, la sûreté et la gestion des déchets soulèvent encore des questions. En France, le projet Nuward d’EDF est en cours de redéfinition et Naarea est en redressement judiciaire.
Avec les politiques actuelles, l’AIE prévoit seulement 40 GW de SMR installés dans le monde en 2050, soit environ un dixième de la capacité nucléaire actuelle.
Les SMR ne constituent pas encore un levier de décarbonation éprouvé. Leur potentiel dépendra de leur capacité à démontrer des performances fiables et des coûts compétitifs en conditions réelles.
Deux autres technologies échouent aussi, faute de maturité :
- La fusion : le réacteur expérimental ITER ne vise ses premières opérations deutérium-tritium qu’en 2039, sans production d’électricité (donnée du projet).
- Les réacteurs à neutrons rapides : cette famille de réacteurs n’est pas disponible à court terme, faute de production industrielle de ses combustibles.
Notre lecture :
La sobriété pèse davantage que la réussite des chantiers nucléaires. The Shift Project estime que la maîtrise de la consommation éviterait environ 130 TWh d’ici 2050. À l’inverse, la réussite complète des chantiers nucléaires n’ajouterait qu’environ 100 TWh.
Synthèse
Le nucléaire est à la fois indispensable et structurellement lent :
- Indispensable : il produit une électricité pilotable de quelques grammes de CO₂ par kilowattheure, dont dépend l’électrification de la France et d’une partie de l’Europe.
- Lent : ses chantiers dépassent dix ans en Europe, ses coûts dérivent et son combustible dépend beaucoup de la Russie.
Au cours des vingt prochaines années, l’essentiel de la production nucléaire européenne devrait provenir des réacteurs déjà en service. La contribution du nucléaire à la décarbonation dépendra donc surtout du maintien en fonctionnement du parc existant, puis de la capacité à construire de nouveaux réacteurs.
Opportunités et risques
Coûts Prolonger coûte moins que construire
Le coût complet du parc existant est de 60,3 € par MWh sur 2026-2028, nettement sous les estimations de l'EPR2.
Contrats Les contrats de long terme se multiplient
L’État garantit un prix à l’EPR2 sur 40 ans (contrat pour différenceContrat pour différenceSoutien public qui garantit au producteur un prix fixe. L'État complète le revenu quand le prix de marché est bas et récupère l'excédent quand il est haut. : il compense l’écart avec le prix de marché). Les géants du numérique signent aussi des contrats d’achat de long terme.
Financement Le financement public et européen se rouvre
La Banque mondiale finance de nouveau le nucléaire depuis 2025. La Commission européenne chiffre à 241 milliards d'euros les besoins d'ici 2050.
Chantiers Les dérives de délais et de coûts persistent
Olkiluoto 3 a démarré avec 13 ans de retard. Hinkley Point C est attendu entre 2029 et 2031 au lieu de 2027.
Dépendance Le combustible reste dépendant de la Russie
La Russie a fourni 22,5 % de l’enrichissementEnrichissementOpération qui porte la part d'uranium 235 de 0,7 % dans l'uranium naturel à 3 à 5 % environ pour les réacteurs actuels. Elle se mesure en unités de travail de séparation (UTS). des exploitants européens en 2025. Le gaz russe sera interdit à partir de 2027, pas son uranium, mais le risque de rupture d’approvisionnement reste ouvert.
Climat La chaleur réduit la production d'été
EDF projette des pertes de 1,5 % de sa production en 2050 sans nouvelles adaptations, contre 0,3 % en moyenne jusqu'ici (donnée de l'entreprise).
Convictions de Chloé in the Sky
Le nucléaire est un secteur essentiel, et Chloé in the Sky ne l’écarte ni pour ses déchets ni pour ses risques. Elle ne le retient pas non plus pour sa seule faible empreinte carboneEmpreinte carboneTotal des émissions de gaz à effet de serre liées à une activité, y compris celles de ses fournisseurs et des déplacements qu'elle induit, exprimé en tonnes de CO₂ équivalent.. L’analyse porte sur la durée : produire pendant des décennies, avec un combustible tracé et une fin de vie provisionnée. Trois critères en découlent :
- Juger l’exploitant sur l’ensemble de son parc. Son intensité carbone dépend aussi des centrales fossiles qu’il exploite encore : de 8 à 430 grammes par kilowattheure en 2025 selon les exploitants cités.
- Retenir ce qui produit, pas ce qui est annoncé. La prolongation des réacteurs existants est démontrée. Les réacteurs neufs se jugent ensuite aux jalons tenus (décision d’investissement, premier béton, raccordementRaccordementbranchement d'un parc au réseau électrique, précédé d'études et de travaux. Ses délais dépendent de la capacité du réseau local.), les petits réacteurs à leurs mises en service et à leurs facteurs de charge réels.
- Exiger la transparence sur le combustible et la fin de vie. La part russe à chaque étape du cycle doit être publiée, comme les provisions pour le démantèlement et la gestion des déchets. En France, la Cour des comptes les jugeait sous-estimées d’environ 8 milliards d’euros en 2018.