
Immatériels en apparence, les services numériques impactent de plus en plus fortement la demande énergétique.
En bref
Le numérique, en apparence immatériel, repose sur des infrastructures dont la consommation électrique progresse plus vite que celle des industries lourdes. Le secteur représente 3 à 5 % des émissions mondiales et croît de 6 % par an. Sa particularité : les décisions d'investissement sont prises avant même que les usages correspondants n'existent.
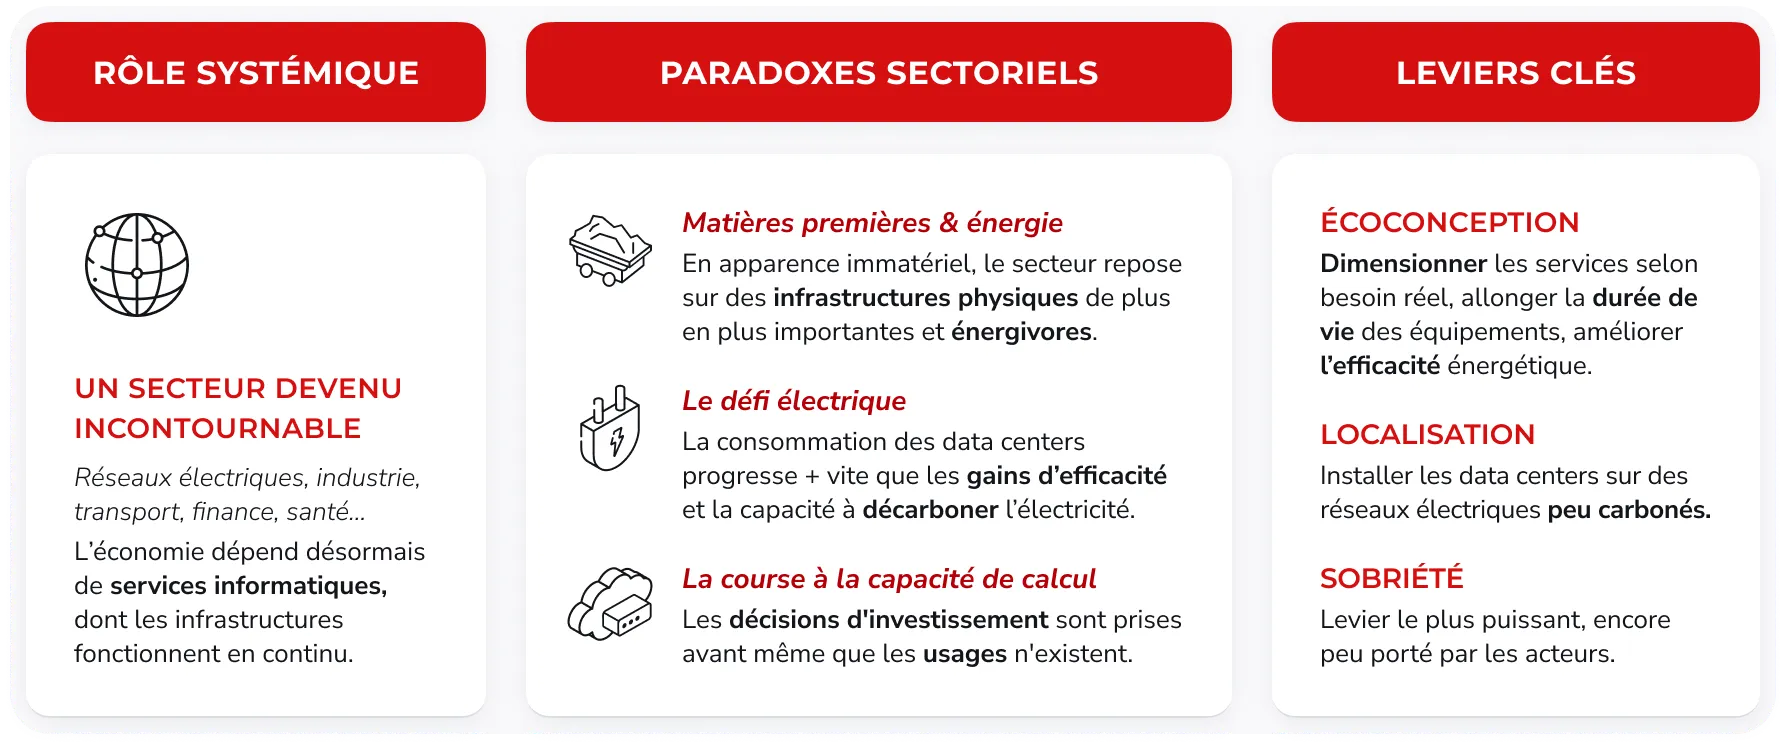
Les leviers de décarbonation les plus crédibles à court terme sont l'écoconception, le dimensionnement des modèles au besoin réel, la localisation des traitements sur des réseaux électriques peu carbonés.
L'efficacité énergétique, argument principal du secteur, progresse depuis 20 ans sans parvenir à absorber la croissance des usages.
Comprendre le secteur
Ce que recouvre le secteur
Le périmètre retenu par Chloé in the Sky couvre la chaîne qui va du logiciel à son exécution :
- Édition de logiciels et plateformes : logiciels d’entreprise, outils métier, modèles d’intelligence artificielle,
- Cloud et hébergement : location de puissance de calcul et de stockage,
- Exploitation des centres de données : les bâtiments qui abritent les serveurs, les alimentent et les refroidissent,
- Services informatiques et conseil en technologies : intégration, maintenance applicative, infogérance.
La fabrication des serveurs, des puces et des terminaux relève de l’équipement électronique, les réseaux de télécommunications et la production d’électricité de leurs secteurs respectifs.
Un secteur immatériel adossé à des infrastructures lourdes
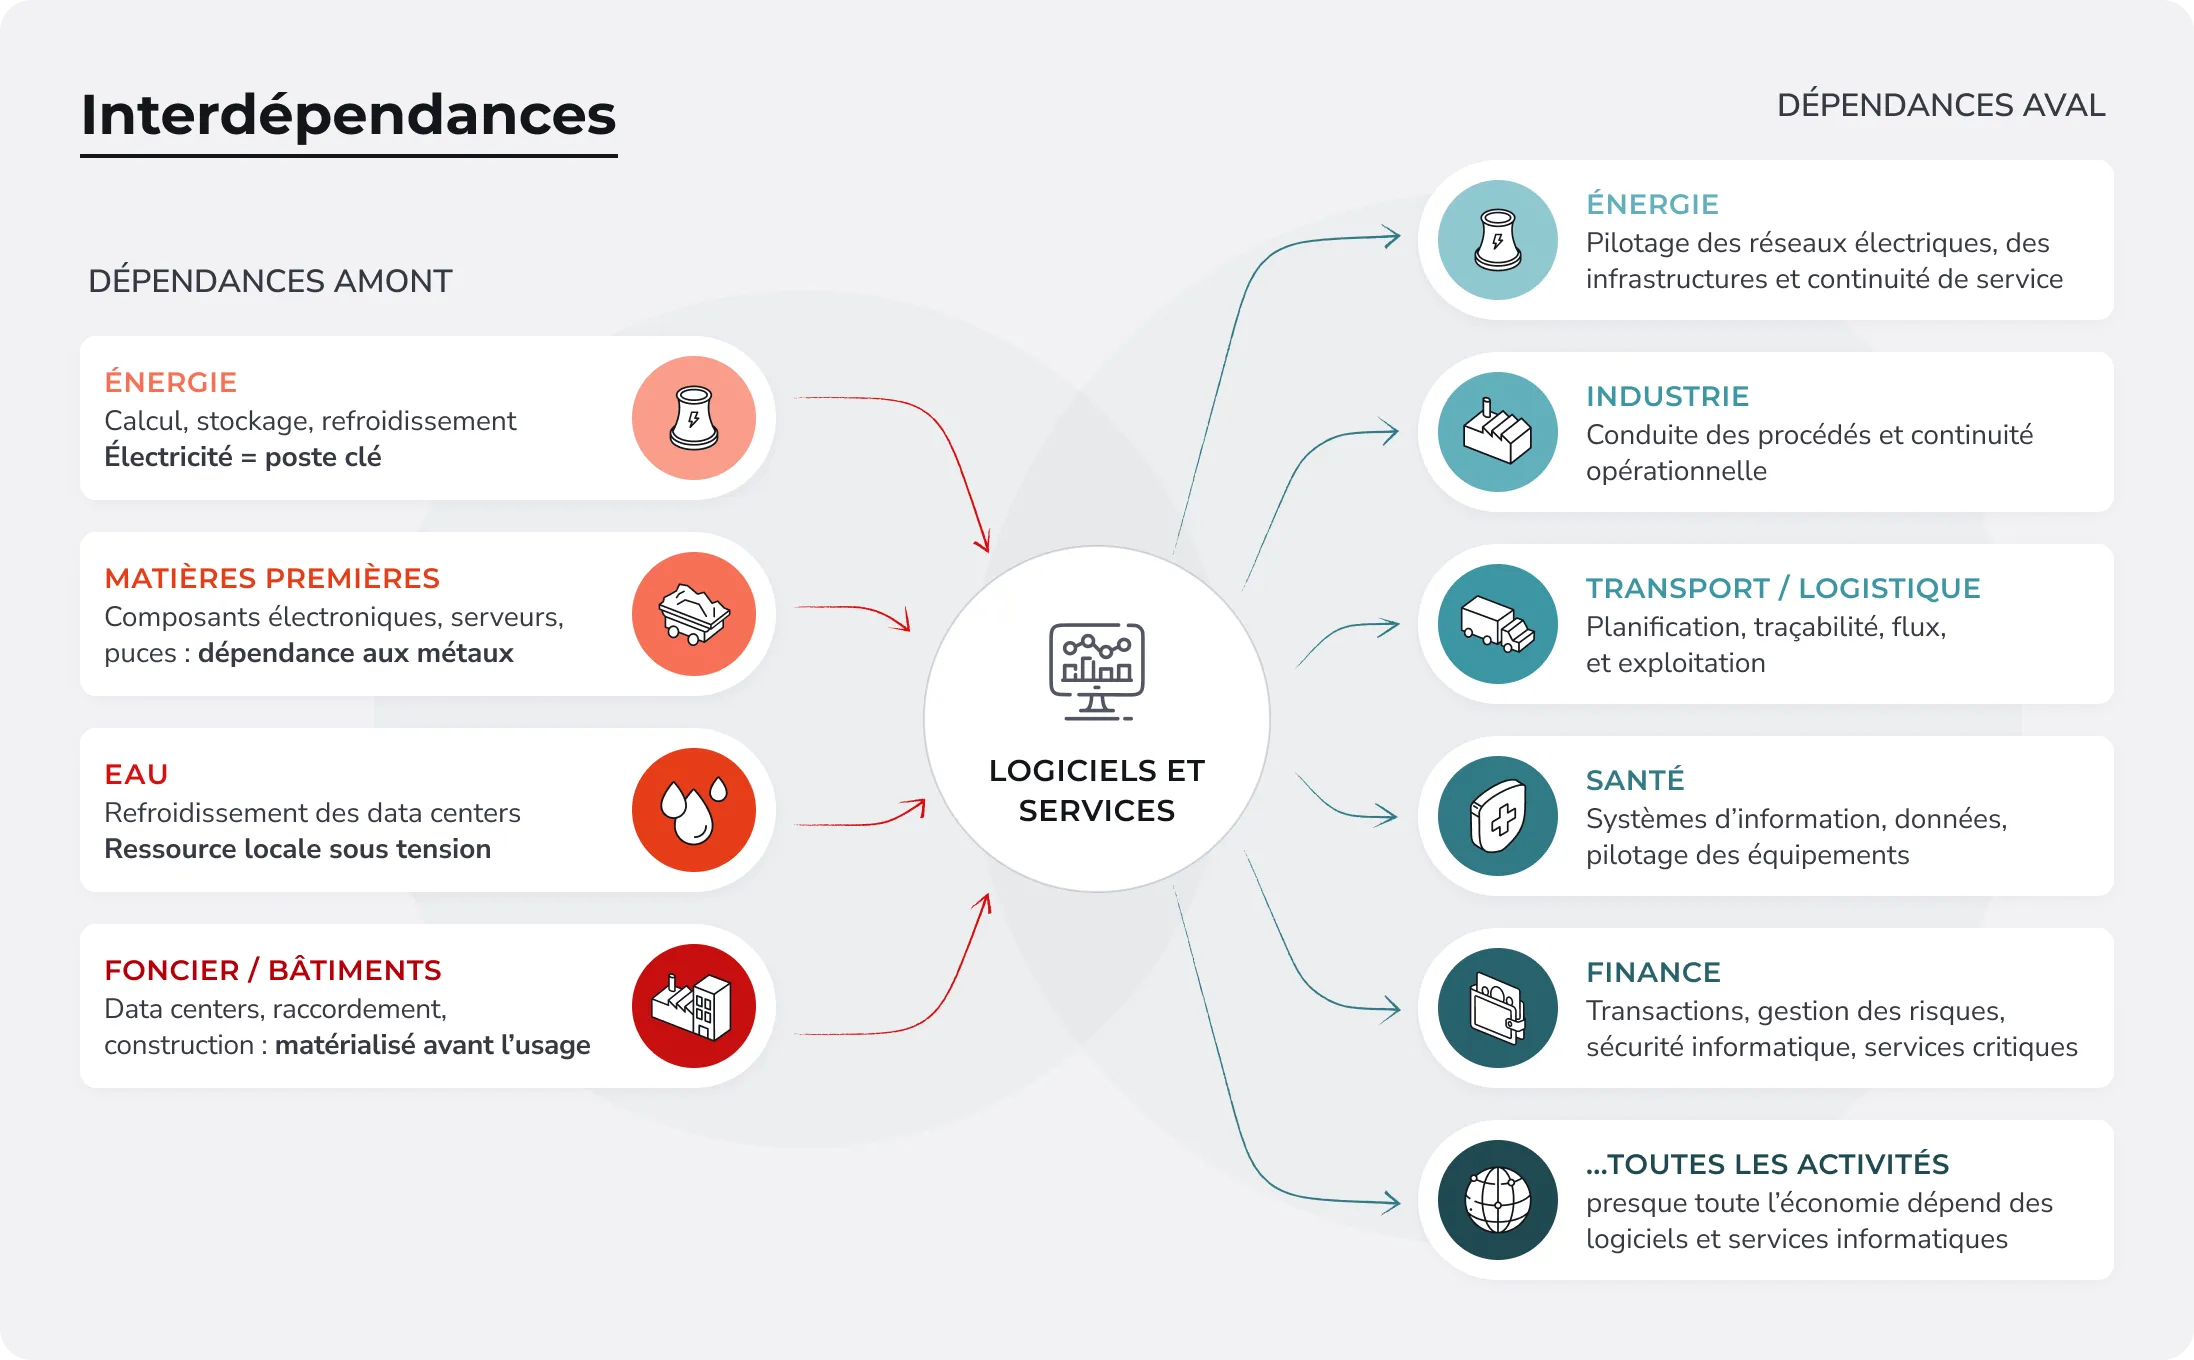
Le secteur est devenu un consommateur d’électricité de premier rang. En France, le numérique dans son ensemble absorbait 11 % de la consommation électrique nationale en 2022, selon l’Agence de la transition écologique (ADEME) et l’Autorité de régulation des communications électroniques et des postes (Arcep). Le calcul exige aussi des puces, donc des métaux, de l’eau de refroidissement et du foncier.
En retour, presque toute l’économie dépend de ce secteur. Le pilotage des réseaux électriques, la conduite des procédés industriels, la logistique, la santé et la finance reposent sur des logiciels et sur des serveurs qui tournent en continu. C’est ce qui rend sa décarbonation préalable à celle des autres.
Le paradoxe est là. Le secteur le moins matériel de l’économie est celui dont la croissance se mesure en gigawattsGigawatt (GW)Unité de puissance, c'est-à-dire de capacité à produire ou à consommer à un instant donné, à ne pas confondre avec l'énergie produite sur une période. Un gigawatt correspond à l'ordre de grandeur d'un réacteur nucléaire. de puissance installée, l’ordre de grandeur d’un réacteur nucléaire. Carbone 4 y voit un cas isolé dans l’économie : son intensité énergétique augmente au lieu de diminuer. Cette croissance ne résulte pas d’une demande constatée, mais d’un pari sur des usages futurs, matérialisé en bâtiments et en serveurs avant d’être vérifié.
Dynamiques sectorielles
Dépenses
788 Md$
Dépenses mondiales en data centers en 2026 → une hausse de 56 % en un an.
Électricité
485 TWhTérawattheure (TWh)Unité d'énergie consommée sur une période. Un térawattheure représente environ 0,2 % de la consommation électrique annuelle de la France.
Consommation électrique mondiale des data centers en 2025 → 1 250 à 1 500 TWh projetés en 2030.
Parc français
352 data centers
Environ 10 TWh de consommation induite par les usages français en 2024 → x3,7 d'ici 2035.
Les investissements dans les infrastructures augmentent plus vite que les usages. La prévision de dépenses informatiques mondiales pour 2026 est passée de 6 080 à 6 370 milliards de dollars en neuf mois, corrigée quatre fois à la hausse. L’ampleur de la bascule se lit aussi dans les révisions.
Trois grandes familles d’acteurs
Les opérateurs de cloud et d’infrastructure construisent et exploitent les data centers. Ce sont eux qui arbitrent le rythme d’ajout de capacité, donc la trajectoire carbone de la filière.
Exemples : Amazon Web Services, Microsoft Azure, Google Cloud, OVHcloud
Les éditeurs de logiciels et les concepteurs de modèles vendent des services exécutés sur ces infrastructures. Leur empreinte directe est faible, mais chaque fonctionnalité déclenche du calcul chez les utilisateurs.
Exemples : SAP, Dassault Systèmes, Salesforce, Mistral AI
Les entreprises de services et le conseil en technologies déploient et maintiennent les systèmes pour le compte de leurs clients. En France, leur chiffre d’affaires recule tandis que celui des éditeurs progresse de 8,2 %.
Exemples : Capgemini, Sopra Steria, Atos, Devoteam
L’Europe consomme un cloud qu’elle ne produit pas
- Concentration : trois acteurs américains détiennent environ 70 % du marché européen en 2025, les fournisseurs européens 15 %.
- Saturation locale : en Irlande, les data centers captent près de 20 % de l’électricité nationale, ce qui a conduit l’opérateur du réseau à geler les nouveaux raccordementsRaccordementbranchement d'un parc au réseau électrique, précédé d'études et de travaux. Ses délais dépendent de la capacité du réseau local. dans la région de Dublin.
- Réglementation : depuis janvier 2026, tout data center de 500 kilowatts ou plus doit déclarer en France ses indicateurs environnementaux.
Notre lecture :
Ce dispositif de déclaration reste à ce jour peu opérant. À l’échelle de l’Union européenne, 14 TWh seulement ont été collectés, pour une consommation que les estimations situent entre 45 et 66 TWh. Un secteur dont on ne mesure pas la consommation ne peut pas être piloté.
Défis structurels
La demande se décide avant l'usage. En France, les data centers pourraient passer de 2 % à 7,5 % de la consommation électrique en 2035 si les projets annoncés aboutissent.
Les usages européens s'exécutent sur des infrastructures étrangères. Deux tiers des traitements numériques français ont lieu hors du territoire, sur des réseaux souvent plus carbonés, et qui relèvent de droits étrangers.
Le secteur déclare ce qu'il achète, pas ce qu'il consomme. Les émissions liées à l'électricité sont publiées d'après les contrats d'achat, une méthode qui peut s'écarter d'un facteur quatre de ce que le site soutire réellement au réseau local.
La croissance se déplace du travail humain vers le calcul. En France, les éditeurs de logiciels et les plateformes cloud progressent quand les entreprises de services reculent. Les revenus du secteur dépendent ainsi de plus en plus du calcul, donc de l'électricité.
Analyse carbone du secteur
Où se concentrent les émissions d’un service logiciel
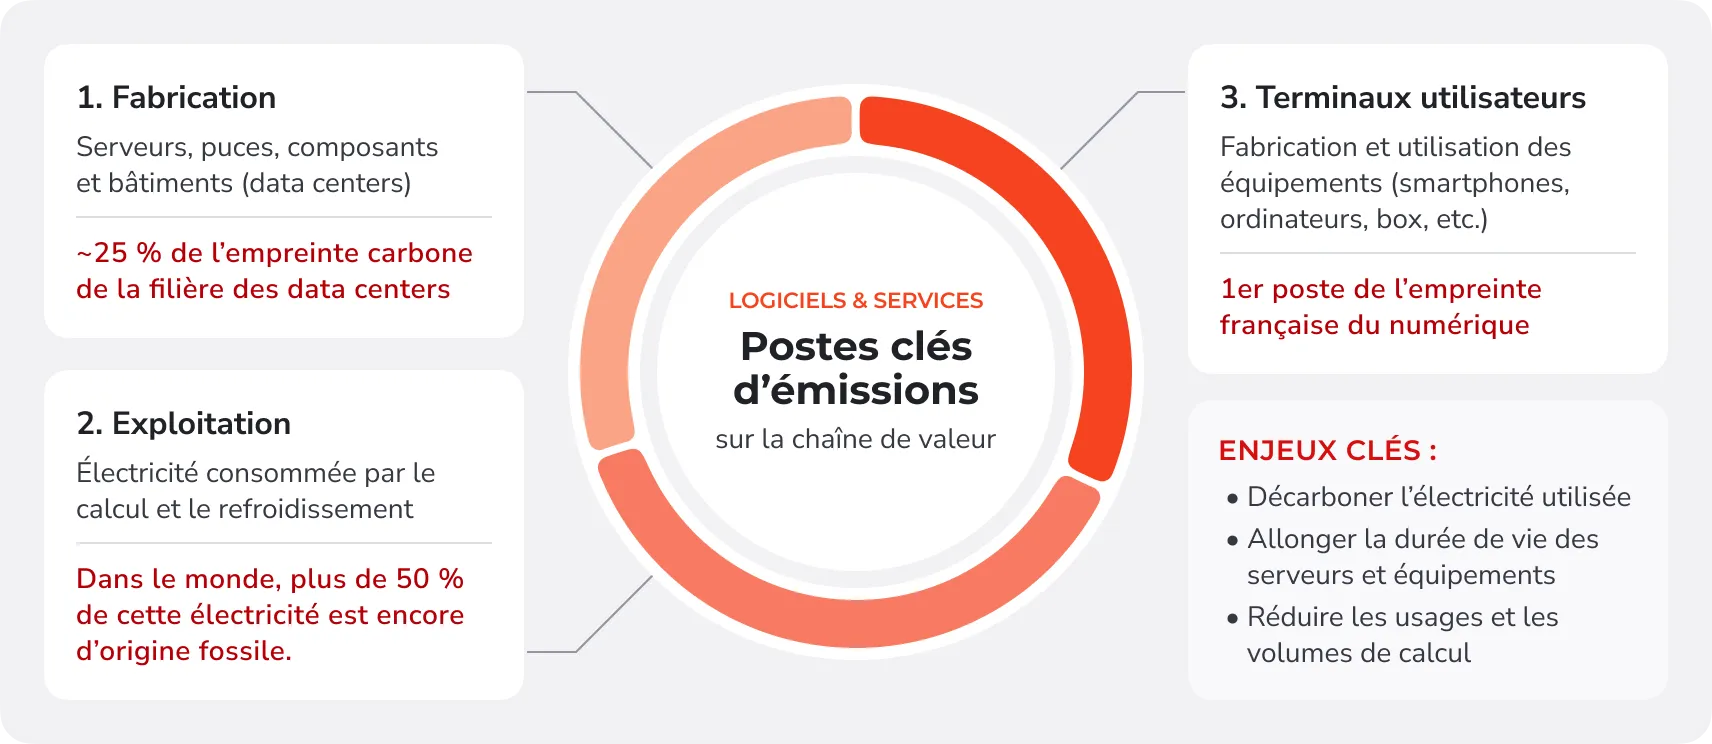
L’empreinte d’un service logiciel se répartit sur trois maillons :
- En amont, la fabrication des serveurs, des composants et des bâtiments, dont la part est estimée à environ 25 % de l’empreinte de la filière des data centers.
- Au cœur, l’exploitation des data centers, c’est-à-dire l’électricité consommée par le calcul et par le refroidissement. Dans le monde, plus de la moitié de cette électricité était d’origine fossile en 2024.
- En aval, les terminaux des utilisateurs, premier poste de l’empreinte française du numérique.
Sur un réseau décarboné, l’impact se déplace vers la matière
À ce jour, une seule analyse de cycle de vieAnalyse de cycle de vie (ACV)Méthode d'évaluation des impacts d'un produit sur toute sa vie, de l'extraction des matières premières à la fin de vie. complète d’un grand modèle de langage (LLM) a été publiée. Réalisée en 2025 par Carbone 4 pour Mistral AI, avec le soutien de l’ADEME et revue par deux cabinets d’audit indépendants, elle évalue les impacts du modèle de sa fabrication à sa fin de vie. L’entraînement du modèle et ses dix-huit premiers mois d’utilisation ont généré 20,4 kilotonnes de CO₂ équivalentCO₂ équivalentUnité qui convertit chaque gaz à effet de serre en quantité de CO₂ produisant le même réchauffement sur cent ans. et consommé 281 000 m³ d’eau.
L’étude met surtout en évidence un changement de nature des impacts. Sur un réseau électrique peu carboné, 85,5 % des émissions viennent encore du fonctionnement du modèle. Mais 61 % de son impact sur les ressources provient du matériel. Autrement dit, lorsque l’électricité devient moins carbonée, le poids environnemental du matériel devient plus important.
La France illustre ce même déplacement à l’échelle du numérique. En 2022, le secteur représentait 4,4 % de l’empreinte carboneEmpreinte carboneTotal des émissions de gaz à effet de serre liées à une activité, y compris celles de ses fournisseurs et des déplacements qu'elle induit, exprimé en tonnes de CO₂ équivalent. nationale, soit 29,5 millions de tonnes de CO₂ équivalent. Les data centers en représentaient 46 %, contre 16 % dans l’estimation précédente. Cette hausse ne traduit pas une dégradation de leur performance, mais une évolution du périmètre de calcul : l’étude intègre désormais les installations situées à l’étranger, où sont réalisés les deux tiers des usages numériques français.
Limites des données : aucun bilan carbone consolidé n’existe pour ce secteur en tant que tel. Les projections pour 2030 divergent d’un facteur deux selon les périmètres retenus.
Décarbonation du secteur
1 000 TWhTérawattheure (TWh)Unité d'énergie consommée sur une période. Un térawattheure représente environ 0,2 % de la consommation électrique annuelle de la France. par an maximum
Pour les data centers mondiaux, c'est le plafond compatible avec une réduction de 90 % des émissions de la filière d'ici 2050, et seulement si l'électricité et le matériel sont eux-mêmes décarbonés. Les trajectoires en cours le franchissent dès 2028.
Le secteur s’est donné une trajectoire commune : réduire ses émissions de 45 % d’ici 2030, en prenant 2020 pour référence. La cohérence de la trajectoire a été validée par la Science Based Targets initiativeScience Based Targets initiative (SBTi)organisme qui examine la cohérence des objectifs climatiques déclarés par les entreprises avec une trajectoire de réchauffement limité. Sa validation ne garantit ni la mise en œuvre ni le résultat. (SBTi), mais cela ne garantit ni sa mise en œuvre ni l’atteinte des résultats.
Les faits déclarés vont dans le sens inverse. Les rapports environnementaux publiés en 2026 par les trois premiers opérateurs de cloud font état de hausses de leurs émissions comprises entre 16 % et 25 % sur le dernier exercice (données auto-déclarées).
Leviers de décarbonation
Aucune solution n’est suffisante isolément. Trois familles se distinguent :
- Des leviers matures, mais dont le gain est repris par la croissance des usages (efficacité des centres de données, écoconception) ;
- Des leviers à fort potentiel, mais contraints par la ressource électrique ou par la comptabilité (localisation des calculs, contrats d’électricité, durée de vie du matériel) ;
- La sobriété : seul levier dont le gain ne soit pas repris, mais qui relève du modèle économique.
-
Écoconception des services et sobriété des modèles
Court termeDimensionner le service et le modèle au besoin réel ; prioriser les cas d'usage qui le justifient.
Points d’attention
- Référentiels publiés mais volontaires
- Sans plafond de demande, les gains alimentent de nouveaux usages.
-
Efficacité des data centers
Court termeRéduire l'énergie consommée par unité de calcul : refroidissement, densification, taux de charge.
Points d’attention
- L'indice d'efficacité mondial stagne depuis six ans
- Le refroidissement le plus sobre en électricité est celui qui évapore de l'eau.
-
Localisation sur des réseaux bas carbone
Moyen termeExécuter en France ou en Europe des traitements aujourd'hui hébergés sur des mix carbonés.
Points d’attention
- Bénéfice réel en substitution, nul en addition car il capte une électricité déjà affectée à l'électrification d'autres secteurs.
-
Allongement de la durée de vie du matériel
Moyen termeProlonger l'usage des serveurs et développer le reconditionnement pour éviter de la fabrication.
Points d’attention
- Arbitrage entre énergie et matière selon le mix électrique
- Les accélérateurs de calcul sont renouvelés pour des raisons financières.
-
Contrats d'électricité bas carbone
Moyen termeAdosser la consommation à des capacités de production peu carbonées.
Points d’attention
- Réduit l'émission déclarée plus que l'émission physique
- Préempte de la capacité bas carbone à grande échelle.
-
Sobriété numérique
TransversalPlafonner le volume de calcul et arbitrer les usages dans la planification énergétique.
Points d’attention
- Réduit directement le chiffre d'affaires de la filière
- Aucun plafond n'est inscrit dans la planification française ou européenne.
Trois propositions souvent citées ne franchissent pas cet examen.
- La récupération de la chaleur des serveurs présente un potentiel net de 4,1 à 12,9 TWh en 2035, mais très peu de sites français la valorisent aujourd’hui.
- L’intelligence artificielle appliquée à la transition écologique repose sur des technologies distinctes de celles qui concentrent les impacts, et ses gains nets restent à démontrer au cas par cas.
- Les objectifs de neutralité carbone affichés par les opérateurs reposent sur des achats d’attributs électriques, non sur une baisse de la consommation physique.
Synthèse
Le secteur est indispensable et structurellement à contre-courant :
- Indispensable : parce que la conduite des réseaux, des procédés industriels et des systèmes de santé passe par lui, et parce que sa décarbonation conditionne celle de ce qu’il optimise.
- À contre-courant : parce que ses émissions augmentent quand celles des autres secteurs doivent baisser, et parce que cette hausse ne lui est pas imposée : elle résulte de ses propres décisions d’investissement en capacité de calcul, engagées avant que la demande ne soit établie. C’est ce qui distingue ce secteur des industries lourdes, dont les émissions dépendent d’un procédé physique difficile à modifier.
Opportunités et risques
Essentialité Le logiciel est l'outil de pilotage de la transition
Réseaux électriques, efficacité industrielle, maintenance prédictive, gestion de l'eau : ces gains passent par des logiciels métier dont la valeur ne dépend pas du volume de calcul vendu.
Localisation Le mix électrique français est un avantage industriel
Un calcul exécuté en France émet nettement moins que le même calcul exécuté sur un réseau carboné. Cela crée un avantage structurel pour les hébergeurs implantés sur des réseaux peu carbonés.
Transparence La déclaration devient obligatoire
Depuis 2026, les data centers européens doivent publier leurs indicateurs environnementaux. Les acteurs déjà capables de mesurer leur consommation physique prennent une avance réglementaire.
Conflit d'usage L'électricité bas carbone est déjà affectée
En France, les centres de données pèseraient 10 TWhTérawattheure (TWh)Unité d'énergie consommée sur une période. Un térawattheure représente environ 0,2 % de la consommation électrique annuelle de la France. de consommation supplémentaire d'ici 2030, à comparer aux besoins des transports, de l'hydrogène et de l'industrie sur la même période.
Comptabilité L'empreinte déclarée peut diverger fortement de l'empreinte réelle
Les émissions publiées reposent sur des contrats d'achat d'électricité. L'écart avec la consommation réellement soutirée atteint un facteur quatre chez un opérateur majeur.
Surcapacité Le pari sur les usages futurs peut ne pas se vérifier
Les capacités sont construites avant la demande, sur des horizons d'amortissement de vingt ans. Un ralentissement de l'adoption laisserait des actifs très intensifs en énergie sous-utilisés.
Convictions de Chloé in the Sky
Plus ses usages du numérique augmentent, plus le secteur dépend de semi-conducteurs, d’électricité, de réseaux, de refroidissement et de matériaux.
Chloé in the Sky privilégie les acteurs qui mesurent leur consommation physique réelle et dont la croissance ne repose pas sur l’ajout continu de puissance informatique. Trois critères guident la sélection :
- Mesurer l’électricité consommée, pas celle achetée. Un acteur qui publie ses émissions uniquement d’après ses contrats d’achat d’électricité ne renseigne pas sur son empreinte réelle. L’écart entre l’électricité consommée et celle déclarée est un indicateur de sincérité.
- Regarder la capacité installée avant les objectifs. Le rythme d’ajout de puissance informatique détermine la trajectoire d’un opérateur, plus que ses cibles de réduction ou ses gains d’efficacité par unité de calcul.
- Privilégier l’usage rendu sur le calcul vendu. Les modèles économiques fondés sur le calcul vendu sont directement exposés à la croissance des usages. Ceux dont la valeur tient à l’usage le sont beaucoup moins.
Point de vigilance :
la sobriété numérique est le levier le plus puissant du secteur et celui que peu d’acteurs porteront spontanément, puisque leur chiffre d’affaires dépend du volume de calcul qu’ils vendent.